美国7月汽车产量涨6.1%,为什么还是SUV和皮卡在撑场?
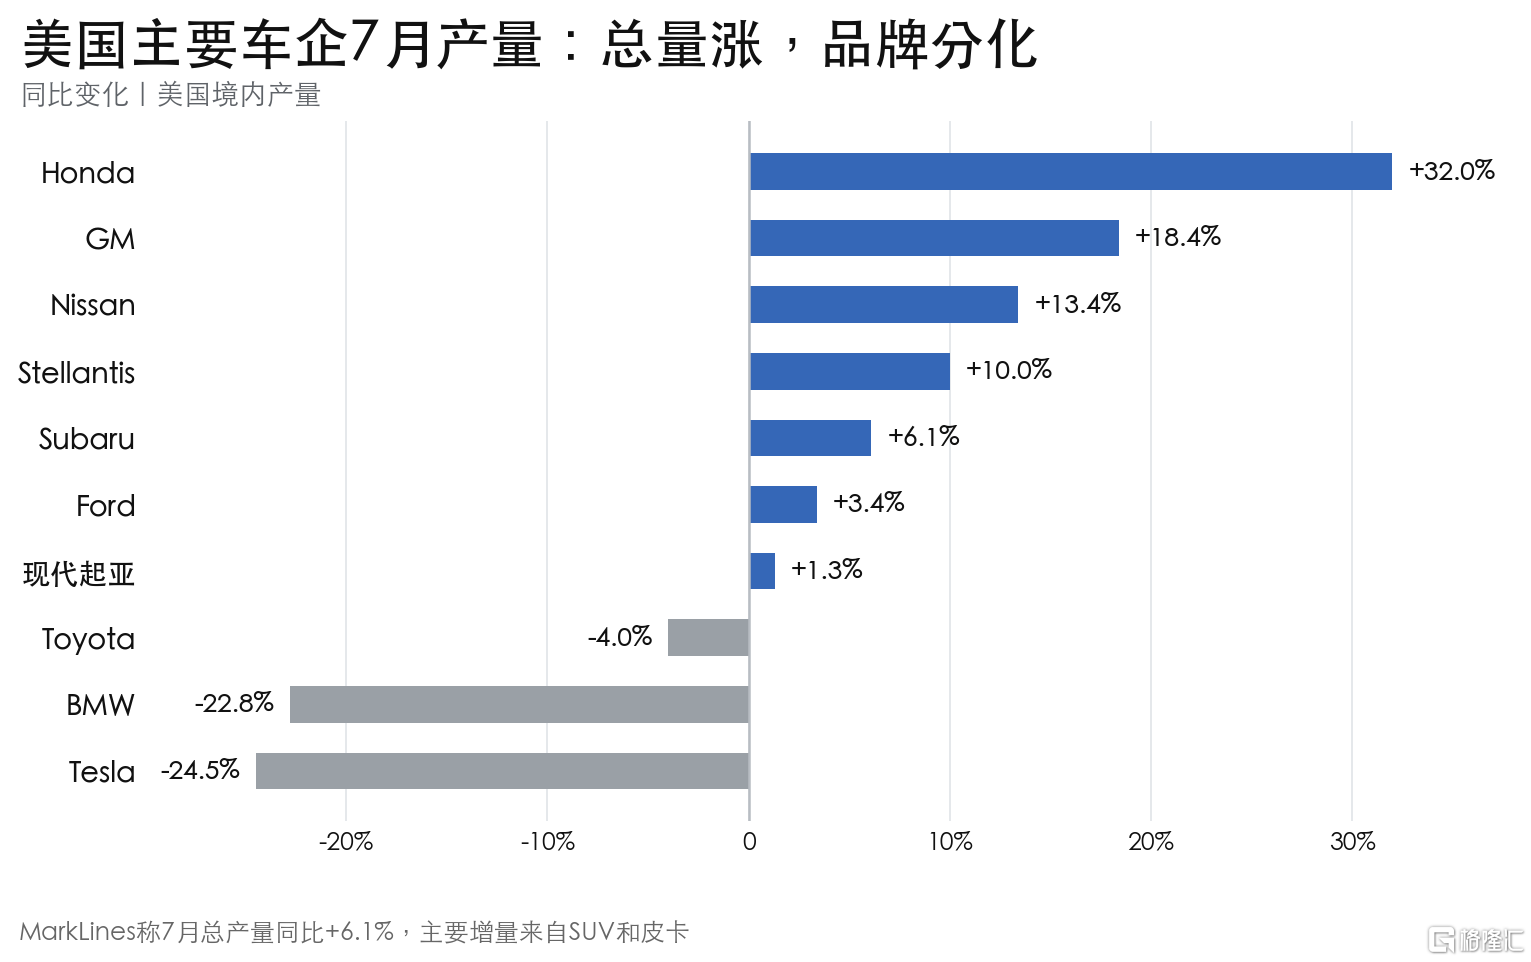 数据来源:MarkLines|项目制图
美国7月汽车产量同比增长6.1%,但这不是一场平均分配的回暖,主要增量仍集中在SUV和皮卡。
MarkLines统计显示,通用汽车集团7月产量143,165辆,同比增长18.4%,其中雪佛兰Silverado皮卡达到33,513辆,增长49.8%。本田产量增长32%,CR-V增长41%;日产增长13.4%,Rogue增长35.4%。
传统大车之外,也有企业录得温和增长:福特集团同比增长3.4%,Stellantis增长10%,现代起亚集团增长1.3%。这些增量叠加起来,推高了美国当月总产量。
另一边分化同样明显。丰田产量同比下降4%,特斯拉下降24.5%,宝马集团下降22.8%。所以,6.1%更像几款主力SUV和皮卡集中上量,而不是所有品牌、所有动力路线一起扩产。
如果换一套统计口径,7月甚至没有环比加速。美联储G.17数据显示,美国汽车总装配季调年率从6月的1099万辆降至7月的1068万辆;汽车和轻型卡车合计也从1068万辆降到1042万辆。同比增长和环比回落可以同时发生,因为基期与季调方法不同。
终端需求也没有同步大涨。美国全国汽车经销商协会给出的7月新轻型车销售季调年率为1630万辆,同比下降1.4%。生产是工厂端,销售是消费端,两组数据放在一起,更像车企在调整产品结构,而不是市场突然进入全面繁荣。
为什么仍然是SUV和皮卡?长期趋势已经很牢固。美国环保署报告显示,2024年按监管分类,“卡车”占新车生产66%,其中truck SUV单独就占约一半。消费者偏好、产品定价和车企利润池,都让大车继续获得更多产能。
但单月排产也容易受工厂检修、车型换代和库存计划影响。Silverado、CR-V和Rogue的高增,不能直接外推到全年;如果终端销量偏弱,新增产量最终还要看经销商库存和优惠力度能否消化。
7月这组数据说明,美国汽车工业的增长支点依旧很传统:利润更厚、需求更稳的SUV和皮卡先拿到产能。总量涨6.1%当然是好消息,但在品牌分化和销售放缓同时存在的情况下,它更像结构性回升,还不是全行业的新一轮景气周期。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。