富祥股份三季报预扭亏,锂电业务撑起半边天


作者 | 孙宁郁
编辑 | 陈肖冉
周期红利能走多远
曾以抗感染药物中间体立身的富祥股份(300497.SZ),靠锂电池电解液添加剂交出一份扭亏业绩预告。
利润陡增的背后,是VC、FEC量价共振,也是典型周期品的盈利放大。而新能源能否从阶段性救场变成稳定主业,将决定这轮重估还能走多远。
图片来源:富祥股份公告
扭亏为盈
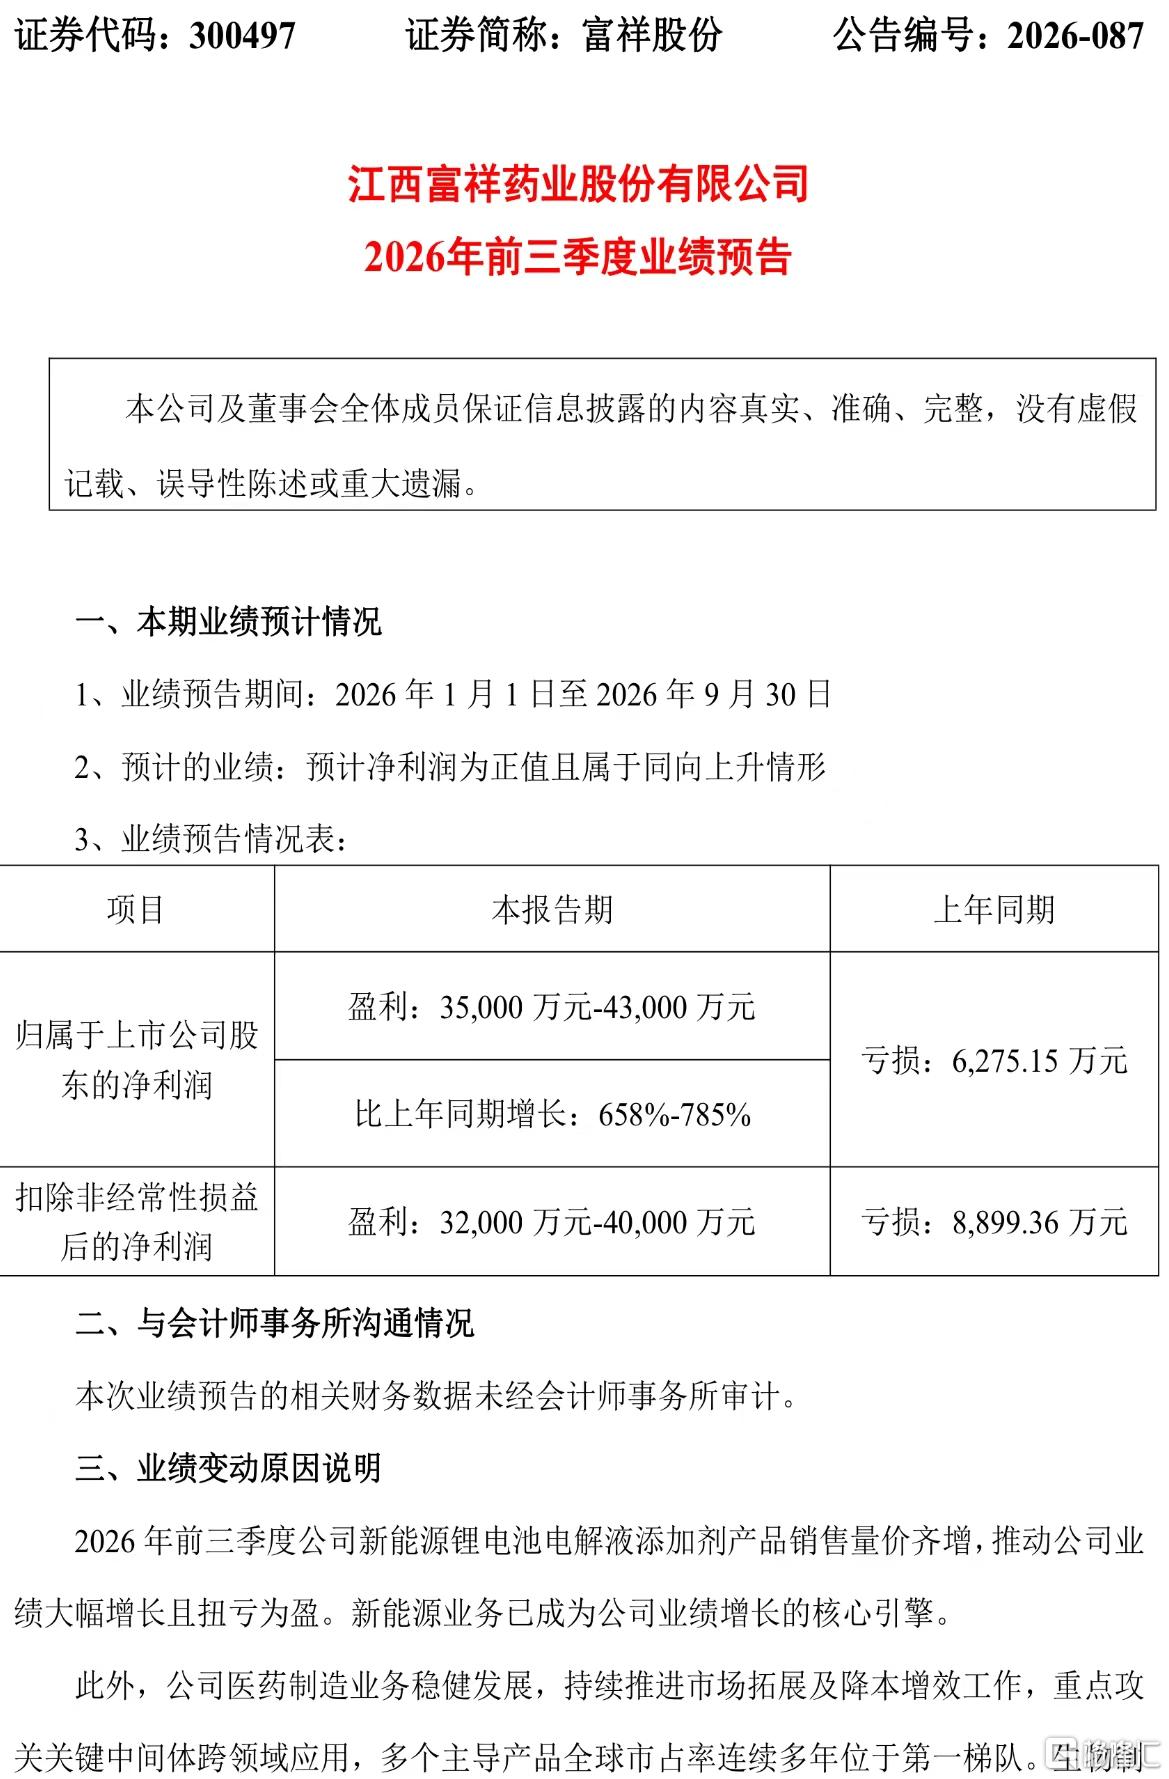
9月18日盘后,富祥股份发布2026年前三季度业绩预告。公司预计实现归属于上市公司股东的净利润3.5亿元至4.3亿元,上年同期亏损6275.15万元,同比增长658%至785%;预计扣非净利润3.2亿元至4亿元,上年同期亏损8899.36万元。
从净亏损超6000万元到盈利接近4亿元,富祥股份完成了一次幅度不小的业绩反转,公司将其归结于锂电池电解液添加剂销售量价齐增,新能源业务已成为业绩增长的核心引擎。
拆分来看,这场反转在上半年已经显现。
2026年上半年,富祥股份实现营业收入8.88亿元,同比增长72.59%;归母净利润1.77亿元,同比扭亏;综合毛利率升至39.20%。
由此测算,富祥股份第三季度预计实现归母净利润约1.73亿元至2.53亿元,单季盈利规模已接近甚至可能超过上半年。
需要注意的是,业绩预告数据尚未经审计,利润的最终构成、产品销量及价格贡献,仍需等待三季报确认。
资本市场已经提前给予一定估值溢价。
截至9月18日收盘,富祥股份报21.38元,下跌2.20%,成交额12.11亿元,换手率12.39%;总市值约115.16亿元,年内累计上涨超40%,市盈率(TTM)约89.39倍,市净率约4.93倍。
若直接以总市值对比前三季度预告净利润,其对应倍数约为26倍至33倍。业绩尚未完全落袋,市场已经不算便宜。
押注锂电
业绩弹性的根源,在于业务重心的转移。
富祥股份(原富祥药业)起家于抗感染药物原料药和中间体,产品覆盖舒巴坦、他唑巴坦及碳青霉烯系列。
2022年,富祥股份切入锂电池电解液添加剂赛道,生产碳酸亚乙烯酯(VC)和氟代碳酸乙烯酯(FEC)。目前已向天赐材料、新宙邦、比亚迪等企业供货。
2026年上半年,锂离子电池材料迎来增长爆发期,板块收入同比增长266.06%至4.45亿元,营收占比可达50.14%,首次超过传统医药业务,成为第一大营收板块;同时板块扭亏,毛利率同比提升52.86个百分点至52.52%,成为利润增长的主要来源。
业绩弹性来自产能与价格的同步上行。
2026年6月,富祥股份将VC年产能由8000吨提升至1万吨,FEC现有产能约4000吨,并计划推进年产2万吨FEC项目。
根据百川盈孚数据,2026年上半年VC市场价格维持在每吨14万元以上;截至8月10日,VC、FEC市场价格分别升至每吨23万元和8万元。
价格上涨叠加产能释放,利润自然被迅速放大。但这种增长也带有鲜明的周期属性,毕竟产品价格上涨时,新增销量可以快速转化为利润;一旦供给扩张、价格回落,盈利同样可能加速收缩。
传统医药业务仍是重要收入来源。2026年上半年,富祥股份的原料药、中间体收入分别为1.32亿元、3.02亿元,合计仍接近新能源板块,但增长明显温和。
至于被富祥股份寄予厚望的未冉蛋白,虽然已经获得近30个国家和地区的市场准入,并计划建设年产2万吨项目,但目前仍处于产能建设和渠道培育阶段,尚未形成可与新能源业务相比的利润贡献。
周期考验
需求端仍然为电解液添加剂提供支撑。
中国汽车工业协会数据显示,2026年1-8月国内新能源汽车销量约721.5万辆,同比增长约10.8%。
与此同时,储能电池需求持续扩张,高电压、快充和长循环技术升级,也在推动电解液配方复杂化,VC、FEC以及新型添加剂的单位价值有望提升。
富祥股份的机会在于,已具备规模化产能、头部客户认证和化工生产经验。韩国客户认证及供货突破,也为其海外市场打开通道。若需求增长、价格高位和扩产进度能够形成配合,新能源业务仍可能继续贡献较强的利润弹性。
不过,市场更需要警惕三重风险。
价格周期是当前最大不确定性。VC、FEC 不存在技术壁垒型的供给垄断,上一轮行业景气高点过后,市场曾迎来集中扩产潮,直接导致产品价格大幅回落。
现阶段企业高毛利,一方面来自下游需求回暖支撑,另一方面源于阶段性供需错配带来的涨价红利,行业新增产能的投放节奏,将直接决定本轮高盈利状态能否延续。
产能扩张背后暗藏多重落地压力。富祥股份落地的2万吨FEC及新型添加剂新项目,面临工程建设进度、下游客户认证、投产后产能消化、环保安全生产等多重考验。
产能落地不代表有效产出与销售兑现,若项目投产恰逢行业价格下行周期,新增产能带来的折旧摊销、资金利息成本,反而会持续侵蚀公司整体利润水平。
盈利质量仍存在明显短板。2026 年上半年,富祥股份归母净利润达1.77亿元,但经营活动现金流净额仅6948.52万元,利润现金匹配度偏弱。
同期,富祥股份资产负债率升至49.18%,财务费用同比抬升,财务压力有所显现。本轮产品量价齐升带来的账面利润,能否顺利转化为经营性真实现金流,将是三季报最核心的观测指标。
阶段性扭亏只是起点,市场估值逻辑早已跳出单季扭亏,转为关注VC、FEC产品价格回归常态后,富祥股份能否留存稳定的盈利能力。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,《全球财说》及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。