欧洲半年上牌榜,中国车企走出了几条不同的路
中国车企在欧洲的增长,已经不能只用“多出口了多少辆”来解释。有的经营多个品牌,有的通过合作伙伴铺开业务,进入市场的方式并不一样。
ACEA7月公布的2026年半年数据显示,在欧盟、EFTA及英国合计市场,吉利集团上牌22.54万辆,同比增长8.5%;上汽18.07万辆,增长18%;奇瑞15.58万辆,增长305.8%;零跑5.60万辆,增长558.3%。
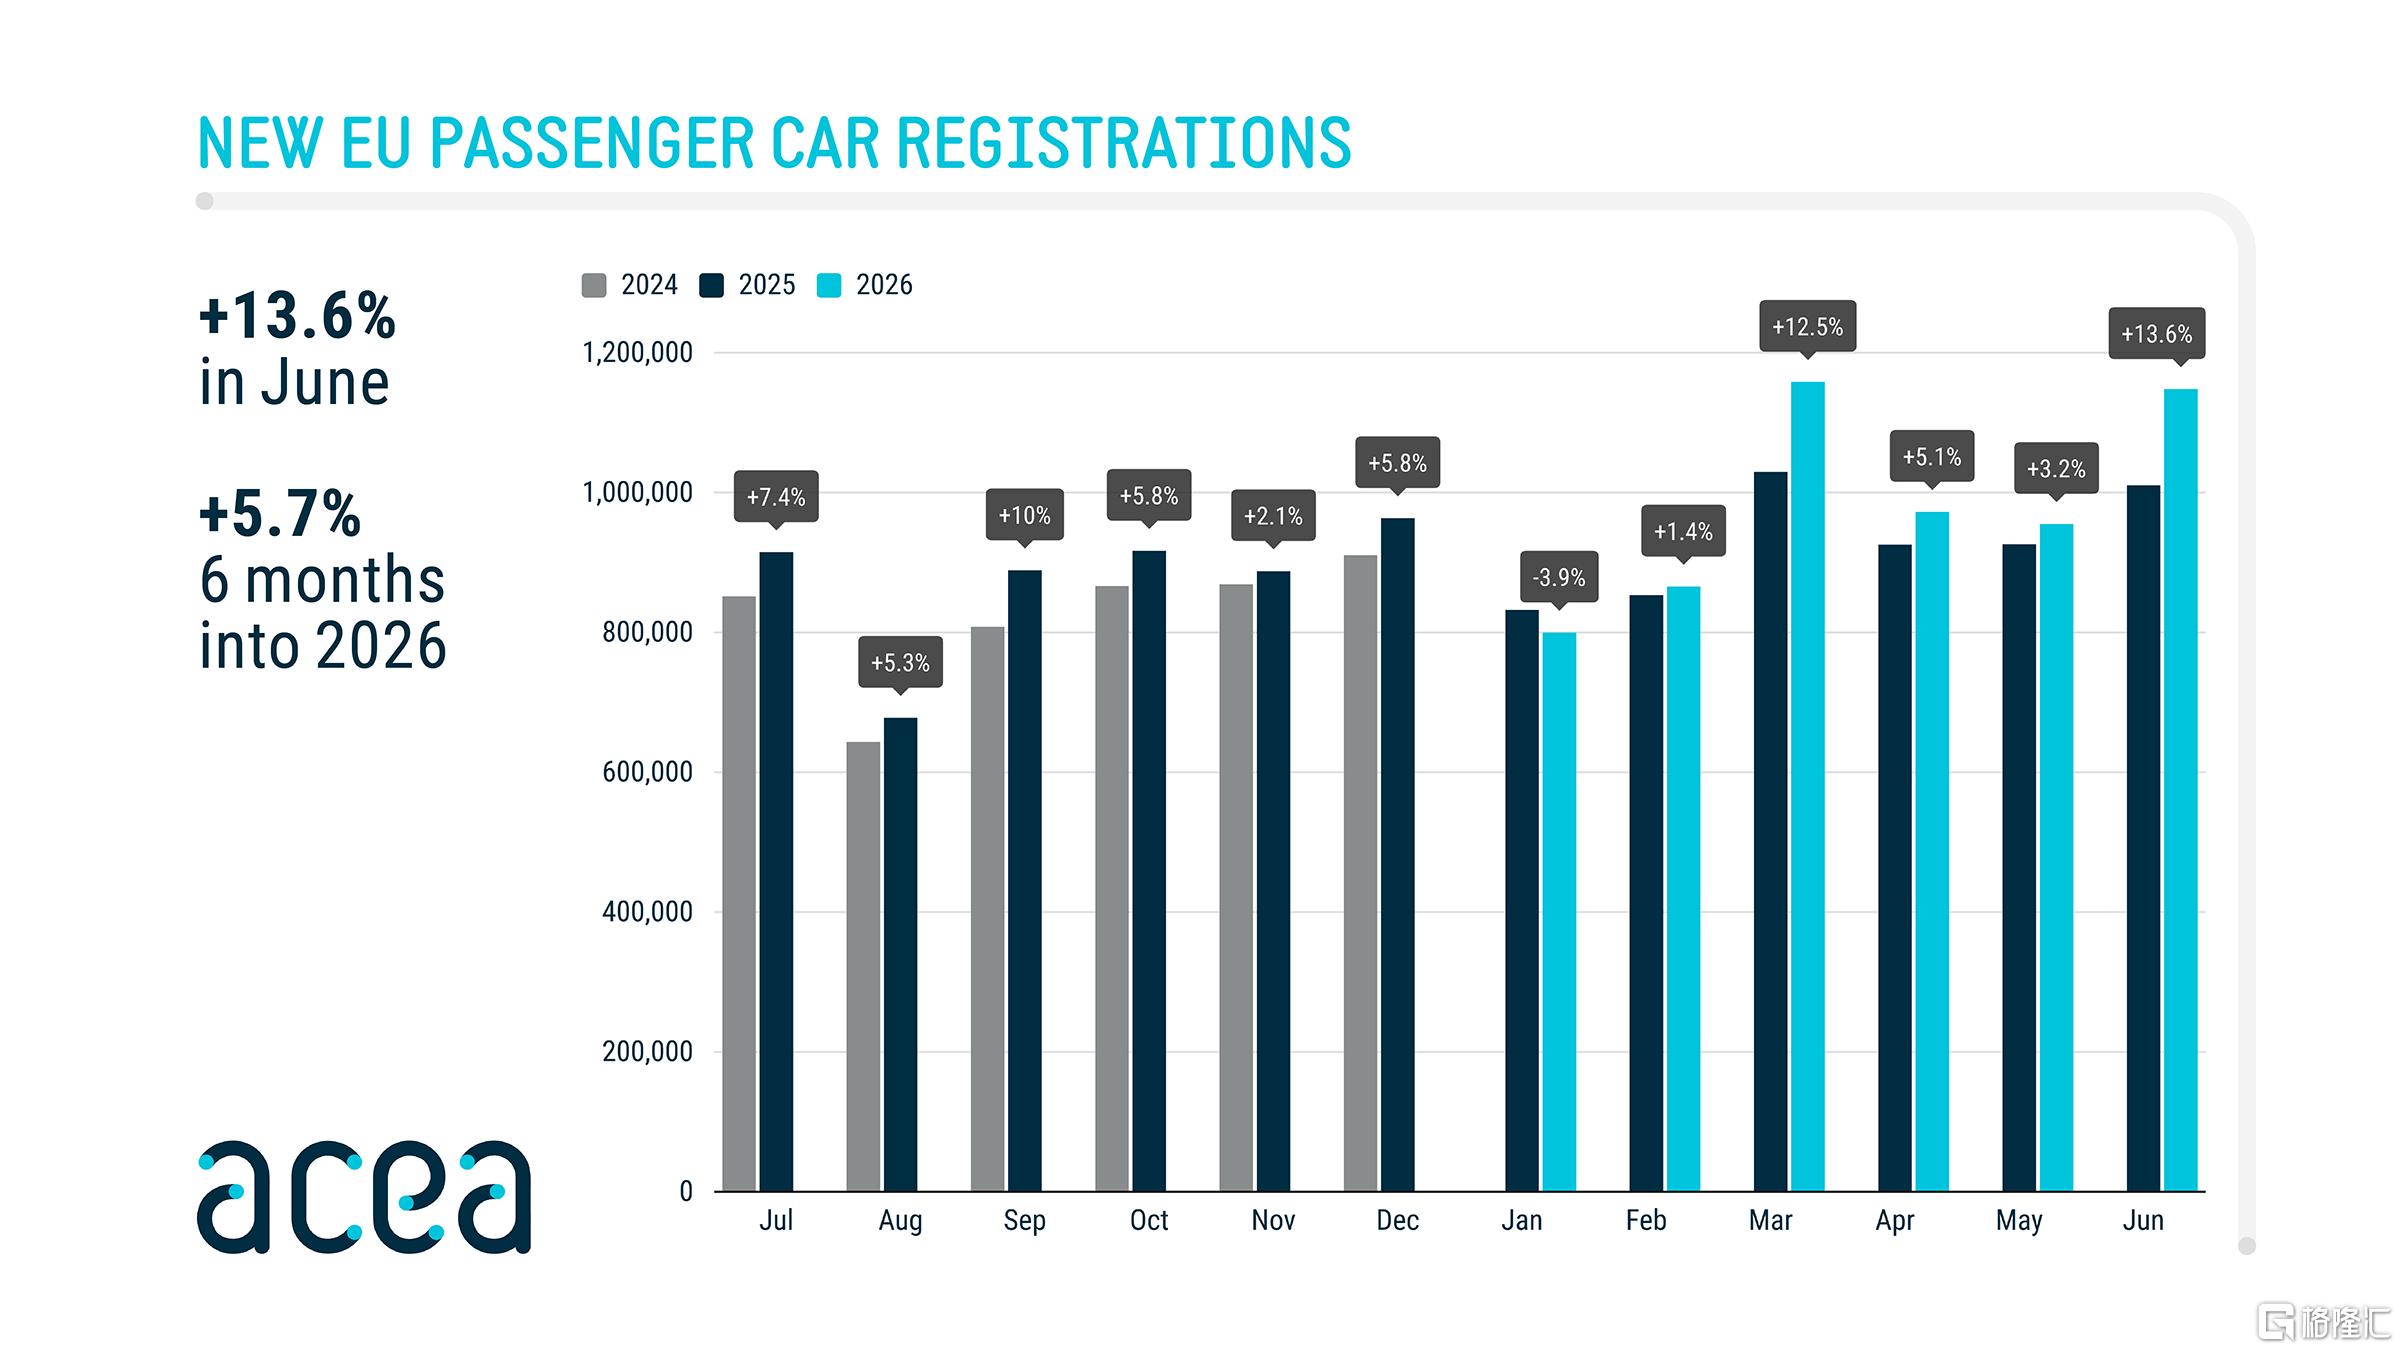 图片来源:ACEA(欧盟整体市场,不含英国及EFTA)
吉利的规模,体现的是长期经营多品牌的积累。ACEA的集团统计包含沃尔沃、极星、领克、极氪等品牌,并不等同于港股吉利汽车上市公司的销量。这种布局让集团能够覆盖不同消费人群,欧洲业务也有了更深的经营基础。
零跑走的则是合作路径。原表特别注明,其欧洲业务由零跑国际经销,该公司由Stellantis持股51%、零跑持股49%。快速进入海外市场,可以借助当地伙伴,但业务怎么分工、收益怎么分配,也由合作安排决定。
奇瑞和零跑的三位数增速很显眼,规模却仍与先进入市场的企业有距离。比如现代集团半年上牌53.45万辆,丰田集团47.94万辆。低基数阶段增长容易陡峭,跨过更大的规模门槛,还要持续获得当地消费者的选择。
而欧洲本土的大众、Stellantis和雷诺三大集团,合计仍占约一半市场。中国车企的增长正在改变竞争,但远没有到格局已经定下来的时候。
从资本回报看,长期经营多个品牌,与借助伙伴进入市场,所需的投入和收益分配并不相同。前者积累自己的品牌和经营资源,后者可以减少独自开拓市场的负担。欧洲业务继续扩张后,这些差异也会更直接地反映在各家的利润里。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。