氢能试点落子五城群,A股“卖铲人”跑出独立行情


日前,工业和信息化部、财政部、国家发展改革委联合印发《关于开展氢能综合应用试点工作的通知》,正式批复5个城市群开展为期4年的氢能综合应用试点。
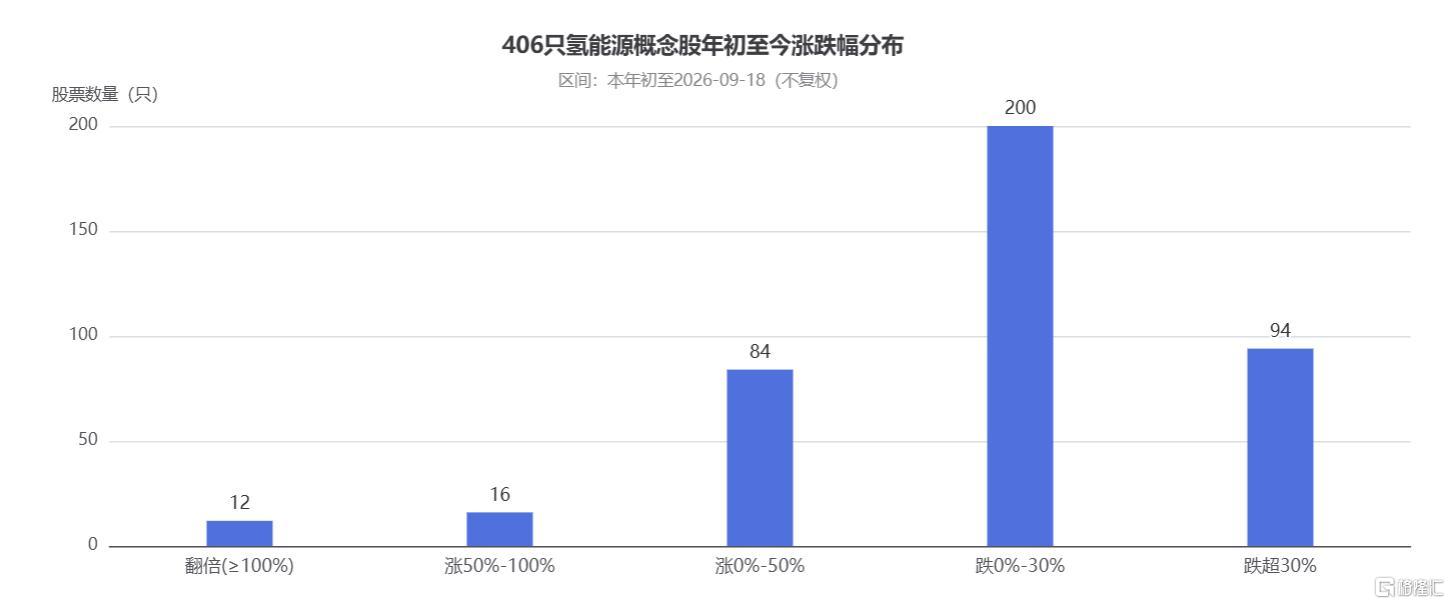
政策落地之际,A股氢能板块却交出一份“平均数骗人”的成绩单:406只概念股年内平均下跌5.91%,中位数跌幅达15.09%;七成个股飘绿,12只却翻倍。
冰与火的分化,正是氢能从“题材”走向“产业”的真实注脚。
氢能源发展如火如荼
这次试点最显著的变化,是应用场景的扩容。5个城市群中,京津冀、大湾区以燃料电池汽车为主要场景,将依托“十四五”燃料电池汽车示范应用先发优势,深入推进氢能走廊示范线、氢能高速建设;东北—长三角、新疆—成渝地区双城经济圈、黄河几字弯—中原3个城市群,则以工业领域为主要场景。
氢能产业由此从单一燃料电池汽车示范,转向“交通+工业”多元场景并重的规模化应用新阶段。
产业的“家底”已然摆上台面。截至2026年8月,我国燃料电池汽车累计销量超4万辆,累计建成加氢站超620座,均居全球首位;电堆、膜电极、双极板等核心零部件装车率超80%,长期“卡脖子”的催化剂、质子交换膜、碳纸也已初步实现产业化。
截至2025年底,可再生能源制氢项目累计建成产能超25万吨/年,较上年翻番,“制储运用”全链条逐步贯通。
各地早已闻风而动。四川以“制储运加用”全链条布局,贯通成渝“氢走廊”,累计推广氢车1746辆、建成加氢站25座,示范规模居西部第一,成都、德阳、攀枝花3市此番跻身试点城市群;陕西榆林剑指“西部氢能之都”;天津荣程集团累计投运氢能车1255辆、运营加氢站16座,氢能重卡已跑通跨省干线。
试点目标为前景写下注脚:到2030年,城市群终端用氢平均价格将降至每千克25元以下,部分地区力争降至15元左右;全国燃料电池汽车保有量较2025年翻一番,力争达到10万辆。中央财政将以“以奖代补”方式给予支持,单个城市群试点期内奖励上限16亿元。政策从“补购置”转向“奖应用”,氢能作为“十五五”重点布局的未来产业,商业化路径愈发清晰。
掘金A股产业链
再看二级市场,分化是主旋律。截至9月18日收盘,406只氢能源概念股中294只下跌、占比超七成,94只跌逾30%,9只惨遭腰斩、最深回撤72.07%;上涨的112只中,翻倍者有12只。少数强势股的涨幅,掩盖了大面积回撤。
翻倍股的画像耐人寻味。从行业看,机械设备6只、电子4只,合计占据翻倍名单八成以上;而“含氢量”最高的电力设备、汽车板块,未贡献一只翻倍股。
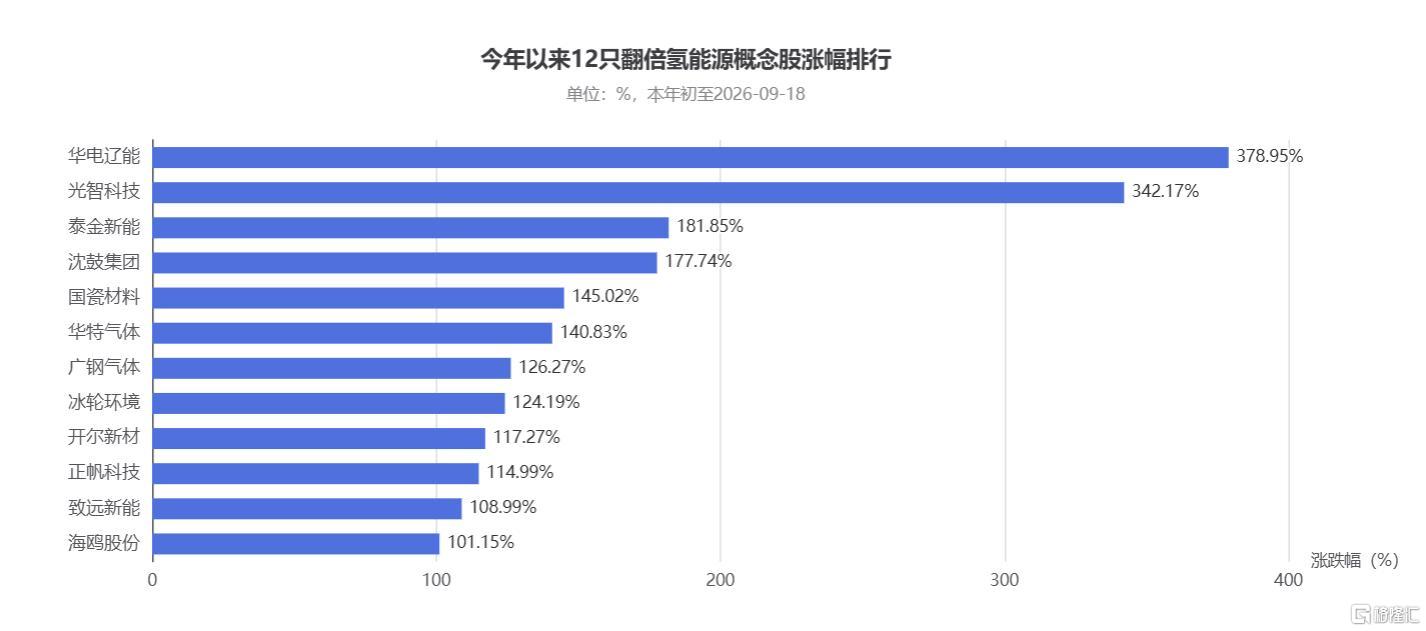
从市值看,翻倍股中位市值约219.6亿元,是全部概念股71.2亿元的三倍。华电辽能年内大涨378.95%一骑绝尘,光智科技、泰金新能、沈鼓集团、国瓷材料、华特气体、广钢气体、冰轮环境、开尔新材、正帆科技、致远新能、海鸥股份紧随其后,涨幅均在101%至342%之间。
资金买的不是“沾氢即涨”的题材,而是产业卡位。
华电辽能是华电集团旗下辽宁能源平台,加码布局“绿电制绿氢”。控股子公司铁岭25兆瓦风电离网制氢一体化项目已投产,2026年一季度氢能营收126.48万元;总投资39.45亿元的调兵山风电制氢耦合绿色甲醇一体化项目同步推进,规划年产绿氢1.9万吨、绿色甲醇10万吨,向“绿电—绿氢—绿醇”全链延伸。
沈鼓集团是透平压缩机龙头,2026年9月17日刚登陆A股。公司已具备制氢、氢储运、氢液化、氢应用全链条核心装备供货能力,为宝钢百万吨级氢基竖炉提供国产离心压缩机,为国家电投大安绿氨项目交付国产首台套机组;募投项目还将新增燃料电池空压机产能100台/套。
冰轮环境是制冷与压缩装备龙头,氢能产品覆盖氢液化压缩机、加氢站隔膜压缩机、燃料电池空压机与氢气循环泵;其“氢液化领域新型高效氦气螺杆压缩机”入选国家能源局首批能源领域首台(套)重大技术装备,并参与绿氢耦合制绿色甲醇示范项目,卡位氢能关键装备环节。
氢能行情的逻辑正在改变:政策从“示范”走向“规模化”,订单从“预期”走向“兑现”。与其追逐概念标签,不如看清谁站在产业链的关键环节“卖铲子”——这或许是本轮行情最值得记住的事。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。