锌的“托克时代”:LME库存低位背后,可交割的锌在谁手里?


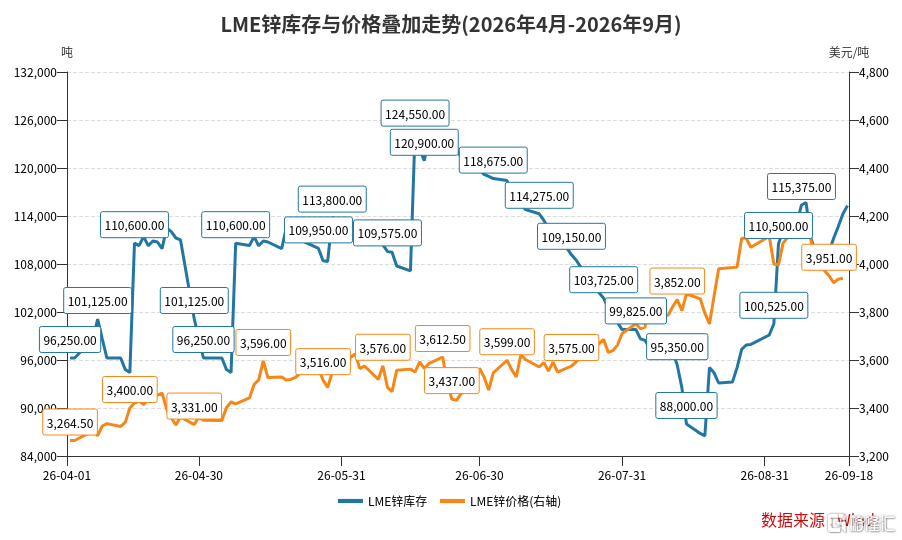
9月18日,LME锌库存报11.53万吨,较前一交易日增加1,050吨。相比8月17日8.65万吨的低点,一个月内累计回补约2.9万吨。
库存回升,现货紧张理应缓解。但同一天,LME锌0-3现货升水仍维持在124美元/吨附近。9月10日,伦锌盘中一度触及4065美元/吨,创四年新高,随后单日回落2.5%。
库存回补与现货升水居高不下并存,价格在冲高后剧烈波动。这一组合本身并不寻常。
要理解其中的逻辑,需要先拆开LME公布的“库存”数字。
库存“虚增”:总量未动,可交割量偏低
LME库存包含三类仓单:注册仓单(registered warrant),即真正可用于交割的货权凭证;注销仓单(cancelled warrant),即已被持货人申请提走、暂时仍存放在仓库中的货物;以及非注册仓单(off-warrant),即存放在LME许可仓库中但尚未注册生成仓单的金属,不进入交割体系。
据SMM9月8日的分析,8月下旬至9月初官方库存增加的那2.66万吨,大部分来自非注册仓单向注册仓单的转化,属于同一批货物在LME体系内的口径再分配。将三类库存加总观察,8月17日为11.59万吨,8月18日升至12.69万吨,至9月4日仍为12.67万吨。两周多时间内,LME体系内的锌锭总量基本持平。
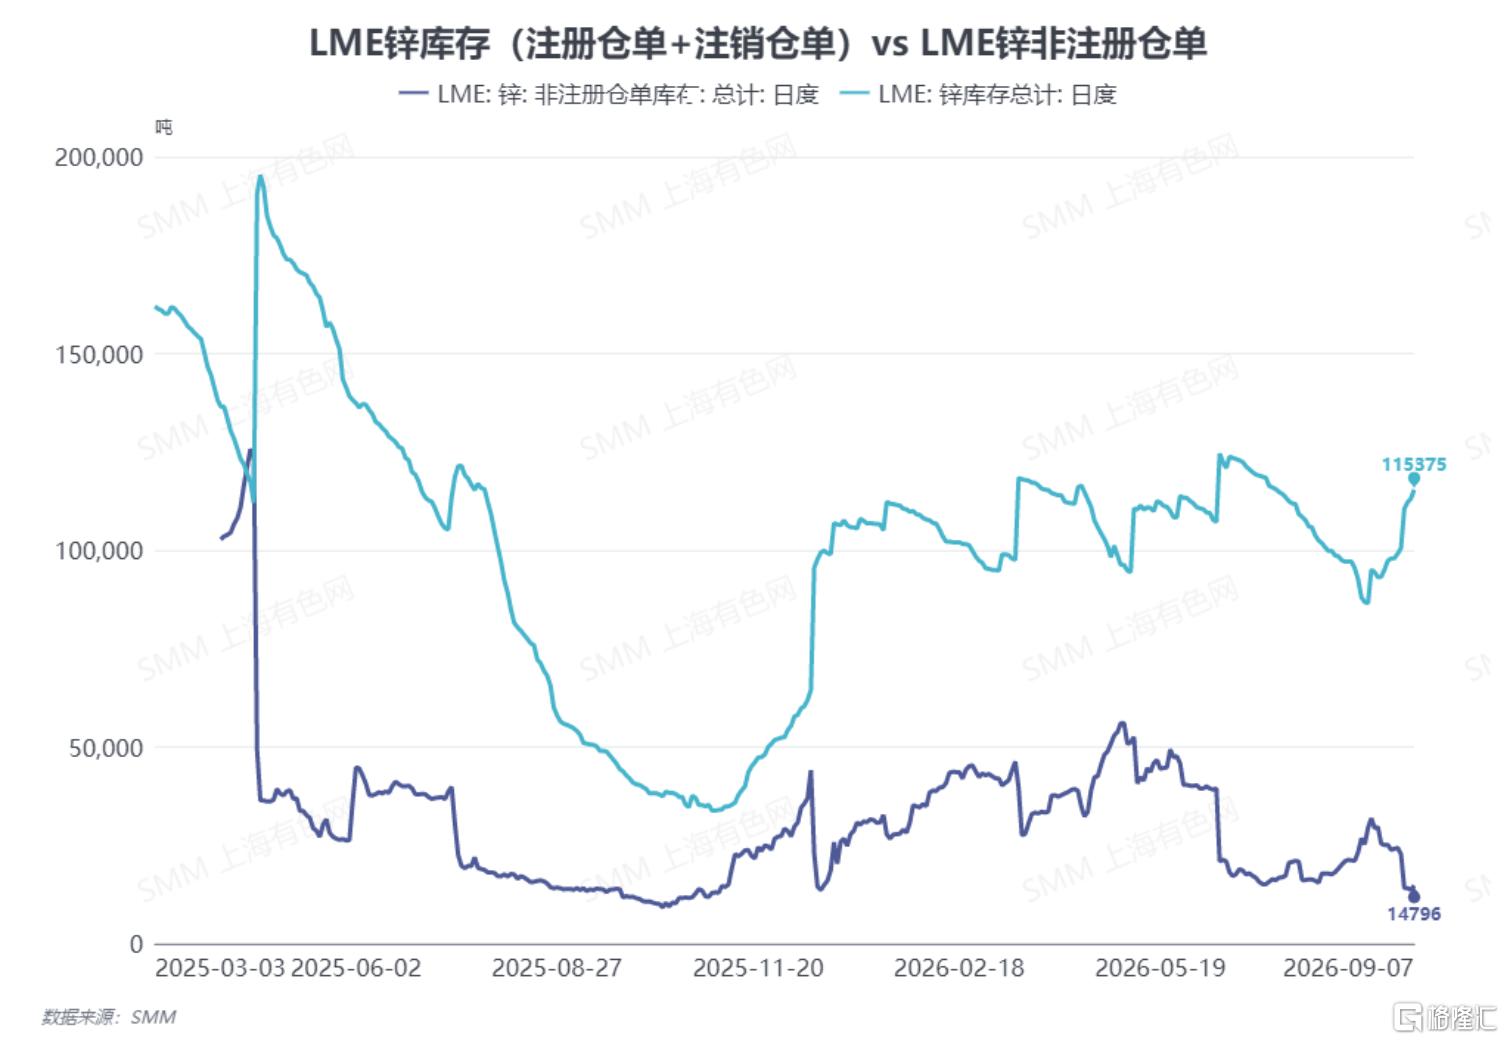
真正可用于交割的注册仓单,8月17日为7.8万吨,9月4日仍仅8.29万吨。更关键的变化在于注销仓单占比:从8月27日起,该比例升至30%左右,意味着近三分之一的官方库存已被划出交割池,等待提货离库。
截至9月10日,LME锌库存分布为新加坡73700吨、香港29400吨、高雄7925吨、巴生港325吨,整体注销仓单占比21.85%。高雄仓库注销占比高达66.56%,香港仓库注销仓单为零。
注册仓单的绝对量虽有所回升,但相对于全球消费规模仍处于极端低位。按国际铅锌研究组织(ILZSG)数据,2026年全球精炼锌需求量预计约1400万吨,8万余吨注册仓单仅相当于全球约两天的用量。
库存总量回升,可交割的货却没有实质性增加。可能这正是现货升水难以回落的直接原因。
上游供给弹性正在消失
可交割库存之所以持续紧张,根源在上游。
据ILZSG数据,2025年全球锌精矿产量为1258.6万吨,同比增长5.4%。该机构预测2026年全球锌精矿产量将回落至1255万吨,同比下降0.3%,增产周期或已进入尾声。
减量主要来自头部矿企。嘉能可将2026年锌产量指引下调至70万至74万吨,较2025年96.94万吨的实际产量减少超过20万吨。减量来源包括:秘鲁Antamina矿按计划转向铜矿段,锌产出大幅下降;旗下矿山锌品位系统性下滑;澳大利亚Lady Loretta矿区于2025年末因资源枯竭闭坑。2026年上半年,嘉能可自产锌36.56万吨,同比下降21%。
Teck旗下Red Dog矿同样受品位下降影响,2026年锌产量指引降至37.5万至41.5万吨,2027至2028年指引进一步下调至23万至27万吨。
矿端收缩直接传导至加工费。锌精矿加工费是矿山向冶炼厂支付的粗炼费用。2026年年初,国产锌精矿TC尚在1400至1500元/吨的正值区间。到9月初,进口锌精矿TC跌至负120美元/吨,国内北方大区TC跌至负1500元/吨。Mysteel9月11日数据显示,内蒙古均价为负1500元/金属吨,云南、湖南、广西、四川均价均为负2200元/金属吨。
TC转负意味着冶炼厂加工环节从盈利转为亏损,矿端议价权显著上升。据钢联统计,7月初国内锌精矿港口库存可用天数降至18天,为近两年最低。据上海有色网数据,7月国内精炼锌产量为55.76万吨,环比下降0.9%,同比下降7.5%。
矿山在减产,冶炼厂在收缩,而中间环节的可交割库存,集中度在上升。
托克被点名
8月3日,两位行业消息人士向路透社透露,托克集团持有LME仓库中“相当大比例”的可交割锌。LME数据显示,三家实体持有大量锌仓单及现金合约,对即时可交付供应具有显著影响力。消息传出当日,LME三个月期锌盘中涨至3703.50美元/吨,创2022年8月以来最高。
这不是一次孤立事件。梳理过去三年的公开记录,一条连贯的操作链条清晰可见。
2023年2月,托克从LME大量提取锌,三个月内库存下降40%至12.8万吨,其持有的锌库存占比从26%升至约65%。2024年2月,托克反向将锌交回LME仓库,赚取仓储租金。2025年10月,LME锌库存从约23万吨降至约5万吨,现货升水飙升至323美元/吨,创1997年以来最高,路透当时称之为“数十年来最大挤仓”。
托克的盈利逻辑可以从公开信息中拆解为几个层面。
持有仓单本身产生收益。当现货升水持续为正,持有注册仓单并将近月头寸展期,即可获得稳定的展期收益。
对可交割供应的控制力转化为议价权。LME锌的持仓结构长期显示多空高度集中。2026年8月锌合约到期前,一名市场参与者持有相当于未平仓合约20%至29%的空头头寸,而期货多头相对分散。空头若无法及时获取现货,要么承担高成本展期,要么与持货方协商交割。
仓储租金分成是另一层收益来源。据路透社在4月份的报道,托克将大量锌交入LME新加坡仓库,与仓库运营商签订了利润丰厚的租金分成协议。新货主为规避租金协议,会迅速注销仓单并将金属转移至其他仓储公司。据路透社报道,LME仓库对锌的每日租金上限为每吨53美分。
跨市场价差同样不可忽略。美国锌232调查预期下,将锌从新加坡或欧洲运往美国可获取区域价差。
托克不拥有矿山,不运营冶炼厂。它掌握的是LME体系中最稀缺的环节:可交割的实物库存。当矿端和冶炼端同时收缩时,这一环节的稀缺性被进一步放大。
仓储金融化并非托克独创
嘉能可的操作时间更早,模式更为系统。
2010年9月,嘉能可以2.09亿美元收购了Pacorini的金属仓储资产。Pacorini是LME四大仓储商之一,在新奥尔良地区拥有56家LME注册仓库中的34家。
根据美国纽约南区地方法院受理的集体诉讼文件,2010年至2016年间,嘉能可及Pacorini通过一系列安排确保LME许可仓库出现“长队”。具体手段包括:与仓储客户达成协调的仓单注销时间表;创建“排队经理”电子表格,监控客户在正式注销仓单之前的计划;向同意注销一定数量金属的客户提供租金和运出费用的特殊折扣。当Pacorini员工在2012年开始工作时,锌仓单注销后的等待提取时间约为两周;到后来,这个时间延长到了最长两年。2021年,嘉能可以985万美元就锌价操纵指控达成和解。
高盛通过收购Metro International,摩根大通通过收购Henry Bath,在2010年前后同样大规模进入LME仓储行业。这三家机构在短时间内集中控制了LME仓储网络的重要部分。它们的共同特征是:不拥有上游矿山,不运营中游冶炼厂,而是掌握从产地到消费地之间的仓储、物流和交割节点。
中国出口的锌尚未在LME显性化
中国是全球最大的锌消费国,但在这场仓储金融化的结构中,中国企业的参与度有限。
国内社会库存确实在快速去化。SMM数据显示,9月7日中国七地锌锭库存降至22.21万吨,较8月31日下降2.89万吨,去化主因正是锌锭出口。8月中国锌锭出口预计约2万吨,9月出口量级或增至4万吨左右。
但货物从国内仓库拉出、找船、海运、到港、进入LME交割库、完成仓单注册,存在明显的时间差。五矿期货9月10日的报告明确指出:“当前LME锌锭仓单仅8.19万吨,仍处于较低水位。并未从LME仓单和库存数据看到国内出口的锌锭库存显性化。”该机构进一步提示,在海外隐性库存显性化之前,单边做空仍有较大风险。
LME锌库存的分布也从侧面印证了这一判断。新加坡库存73700吨,香港库存29400吨,高雄库存7925吨。香港仓库注销仓单为零,表明经香港流入LME体系的锌锭尚未被大规模申请提货。中国出口的锌仍在“在途”状态,尚未对LME可交割库存形成实质性补充。
对产业客户的现实含义
LME挤仓对国内冶炼企业和下游加工企业的套保逻辑产生了直接影响。
冶炼企业传统的套保方式是卖出沪锌锁定加工利润。但在当前的期限结构下,这一策略面临显著的基差风险。沪伦比价持续走低,国内现货贴水运行,而LME现货升水高企,国内外基差走势严重背离。仅以沪锌盘面为基准的卖出套保,可能出现期货端盈利、现货端亏损的局面。
出口窗口打开后,冶炼企业在现货出口的同时,可通过买伦锌抛沪锌的结构锁定内外价差。但这一策略的有效性取决于出口节奏与LME库存变化的匹配。一旦国内锌锭大规模完成LME注册交仓,BACK结构可能迅速收敛,内外反套的逻辑基础随之改变。
下游加工企业面对的问题更为直接。锌锭成本在镀锌和压铸企业的生产成本中占比较高,而加工费在订单签约时已经锁定。传统期货买入套保面临保证金占用和浮亏容忍度的约束。部分企业开始关注期权工具,以在控制资金占用的前提下设定采购成本的下限。
无论冶炼端还是加工端,核心变化是一致的:在市场结构由可交割库存的集中度驱动时,套保需要同时管理方向、基差和期限结构,而非单一的盘面方向敞口。
仓单分布和价格结构提供了一个观察窗口:当可交割库存集中在少数参与者手中,现货升水、月差和交割博弈就更容易受到这些参与者行为的影响。对产业客户而言,这意味着套保需要同时关注库存分布、基差和期限结构,而不只是盘面方向。
信息来源说明
数据来源:
LME、国际铅锌研究组织(ILZSG)、Mysteel、上海有色网(SMM)
研报来源:
- 华鑫期货 章孜海:《锌的“托克时代”——库存十年低位背后的巨头控盘逻辑和对国内的启示》,2026年9月8日
- 国贸期货 林静妍:《伦锌挤仓何时真正终结?》,2026年9月7日
- 国贸期货 林静妍:《LME锌结构性挤仓复盘与后续行情推演》,2026年8月18日
- 东证期货 魏林峻:《新疆锌上游调研:云开见日,徐徐图之》,2026年8月24日
- 银河期货 陈寒松:《2026 SMM锌业大会会议纪要》,2026年8月12日
- 五矿期货:《锌品种日报》,2026年9月10日
- 紫金天风期货 柳晓怡:《锌半年报:灯火阑珊处》,2026年6月28日
- 瑞银(UBS):《Zinc: Upside limited...but material surplus unlikely》,2026年7月10日
报道来源:
- 路透社(Reuters):关于托克集团持有LME大量可交割锌的报道,2026年8月3日
- 路透社专栏作家 Andy Home:关于LME仓储租金分成模式的专栏分析,2026年4月
- 彭博社(Bloomberg):关于LME锌提货单激增及单一实体主导提货的报道,2024年11月
- Mining.com:关于单一实体买下LME过半可用锌库存的报道,2023年5月
- 美国纽约南区地方法院:嘉能可及Pacorini锌价操纵集体诉讼文件,2014年受理,2021年以985万美元和解
免责声明:本文基于公开资料与市场分析,对托克、嘉能可的指向来自公开报道拼图,并非监管认定;不构成投资建议。
完整产业数据报告、市场趋势分析,移步「产联社」客户端
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。