快要熬出头了:我为什么还坐在牌桌上


九月的行情,四个字:磨人,真磨人。
今天(9月15日)收盘,上证3864.28点,比9月1日那个3995点的高点矮了一截。更难受的是量能——月初还在日均两万亿上下,一路缩到今天16000亿出头,连续五周缩量。
图1:全部A股成交额连续5周缩量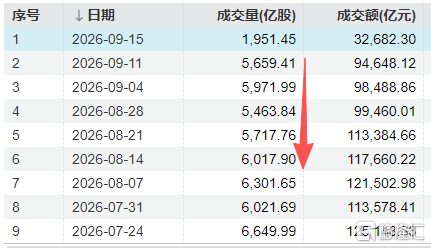
来源:Wind,截至:2026.9.15
我组合里那几只科技票,6月底到现在,电子和通信加起来跌了快30%。说不心疼是假的。但今天我想认真聊聊:为什么这次我没跑。
一、先搞明白,跌的到底是什么
很多人一跌就觉得产业逻辑坏了。我不太同意。
看对面:6月底以来,美股科技七姐妹涨约10.8%,英伟达涨18.2%、重新逼近新高。可同期代表半导体整体的费城半导体指数,跌了14.4%。
图2:美股科技内部分化显著,开始出现“硬切软”的迹象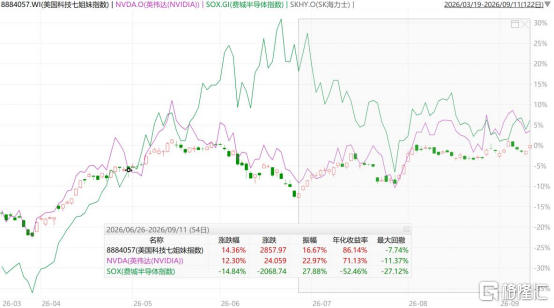
来源:Wind,截至:2026.9.15
两个数字摆一起,答案就出来了:钱没从AI撤走,只是从闭眼买芯片,换成了只买业绩最硬的核心龙头加软件平台层。真正被打下去的,是跟着AI资本开支一起普涨、业绩又撑不住的三三线半导体。
说白了,这不是产业逻辑崩了,是一次资金博弈下的内部淘汰赛。对外,是美与非美在AI产业链上的利润分配之争;对内,是做绝对收益的资金和公募多头,在高拥挤度下互相踩了一脚。
二、A股的尴尬:少了半张牌桌
问题就出在这儿。
美股科技在做内部切换——硬件里有英伟达,软件里还有数据云、云服务、Agent一整条线可以交易。而A股对这轮AI的映射,高度集中在电子、通信、算力设备、光模块这些硬件链上。我们缺一张能对应美国企业软件重估的牌。
所以费半一跌,A股科技没法像美股那样内部轮动,电子和通信就直接跟着硬件周期往下走。资金没地方去,只好往科技外面找答案。
图3:A股缺乏对美股的硬件映射,杠铃策略相对占优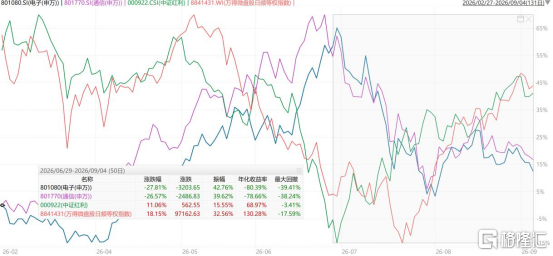
来源:Wind,截至:2026.9.15
于是6月底至今,电子、通信跌近30%,中证红利涨11%、微盘股指数涨18%。这就是典型的杠铃策略:一头买红利图确定性,一头买微盘图弹性。中间那片普普通通的成长资产,暂时没人愿意付高估值。
三、我自己的操作:不割,但也不梭哈
说实话,7月最惨那波,我确实手抖减了一部分硬件仓位——回头看,减在了半山腰。但我不后悔,因为我同时拿这笔钱配了红利和微盘打底。哑铃两头都捏着,账户波动小了很多,心态也稳住了。
我现在的状态是:留一半子弹,等一个信号。而这个信号,大概率要到四季度才明确。
我排了个四季度时间表,大家可以看下。
第一步,9月下旬。9月16日就是美联储议息会议,市场已定价近九成加息概率。关键不在加不加那25个基点,而在会后表态——如果加完释放后续观望的鸽派信号,那就是典型的利空出尽,压着AI估值的那根弦松一松,超跌反弹就有了由头。
图4:CME加息预测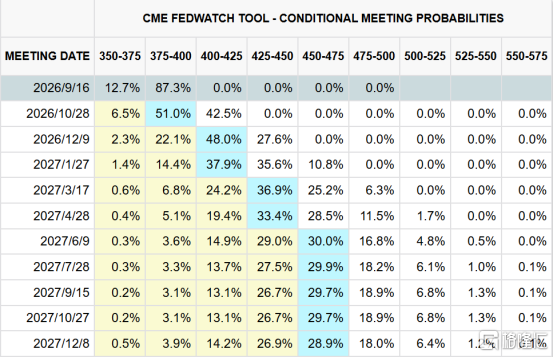
来源:CME,截至:2026.9.12
第二步,10月下旬到11月,是产业催化最密集的窗口。英伟达、微软、谷歌会披露四季度资本开支指引,Anthropic上市,再叠加A股三季报和DeepSeek筹备科创板——这一串若能兑现,AI行情就从估值修复换成业绩驱动,性质完全不同了。
第三步,11月到12月,变数在地缘。重要人物中期选举之后中东会不会更乱,只能走一步看一步。
四、最后几句真心话
为什么选择熬?因为A股的大方向,是由国内盈利扩散和海外利率共同决定的。现在国内K型分化还没收敛,美债利率又居高不下,正好卡在最磨人的那个象限里。这种时候,钱不会全面进攻,但也确实没跑。
图5:当前K型分化和美债利率的组合形成四种结构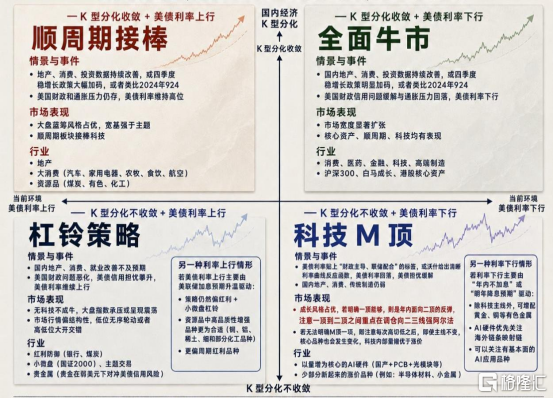
来源:Wind,截至:2026.9.15
所以我的判断是:方向是M,不是A。行情不会一口气冲回前高,但也远没到该清仓离场的时候。熬,是有价值的熬。
当然,仓位要管好,别梭哈,别加杠杆。以上都是我一家之言,是自己的操作笔记,不构成任何投资建议,市场有风险,盈亏都在自己身上。
明天美联储开会,我继续坐在牌桌上。你呢?
FRM, 一个专注宏观周期与资产配置的财经观察者。不吹牛,不煽情,只讲逻辑,看趋势。关注我,一起穿越周期,抓住真正的机会。
大汉天生,风控长青!
驰骋2026,骐骥在野。
SZ 芯片ETF东财 SZ 芯片ETF广发 SH 芯片ETF国泰 SH 芯片ETF富国 SZ 芯片ETF华夏 SH 芯片ETF汇添富 SZ 半导体ETF博时 SH 半导体ETF国联安 SZ 半导体ETF南方 SZ 半导体ETF鹏华 SZ 半导体龙头ETF工银
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。