被美债压制的科技股,九月会迎来转机吗?


九月将至,科技要迎来一场“大考窗口”?
最近不少朋友后台吐槽,科技板块的日子实在难熬。明明还在聊AI产业的宏大故事,账户却先扛不住波动。涨两天跌三天,拿着怕坐过山车,割了又怕踏空后面的行情,这大概是当下很多普通投资者的真实处境。
一个值得琢磨的判断:九月,会是科技板块的重要决胜窗口。当然窗口不等于保涨通知书,只是市场很多悬而未决的谜题,大概率会在这段时间陆续揭开谜底。
为什么近期科技股反复受挫?抛开盘面上的涨跌,背后有两个现实扰动。
其一就是海外长债利率快速上行。简单理解,美债收益率走高,相当于给全球成长资产泼了一盆冷水。科技企业的收益更多来自未来,当无风险利率抬升,远期收益的估值就会被动压缩,股价自然容易承压。油价走高推升通胀预期,又进一步放大了市场对海外货币政策的焦虑。
图1:受加息预期和基本面数据影响更大的短端利率和美元指数反而在回落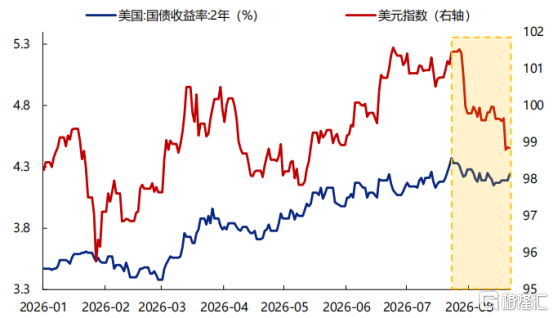
来源:Wind,截至:2026.8.23
其二是市场对AI商业化落地的怀疑。Anthropic相关收入数据不及预期,让不少人开始重新审视AI企业真实的赚钱能力,资金自然变得谨慎。
图2:Polymarket目前定价Anthropic10月底前上市的概率为82%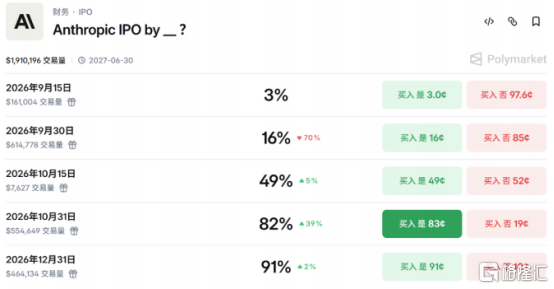
来源:Polymarket、兴业证券,截至:2026.8.23
按照这样的推演,上面这两个压制因素,到九、十月有望迎来边际缓和。油价继续冲高的空间有限,通胀预期有望回落;叠加美国大选周期的现实约束,市场对于加息的预期可能会重新修正。随着Anthropic临近上市,完整经营数据公开,也会解答一部分市场对AI商业化的疑惑。换句话说,九月中下旬之后,科技板块有机会迎来第二轮流动性层面的观察机会。
图3:1999年下半年,美联储加息的时间反而是科网行情斜率最快的阶段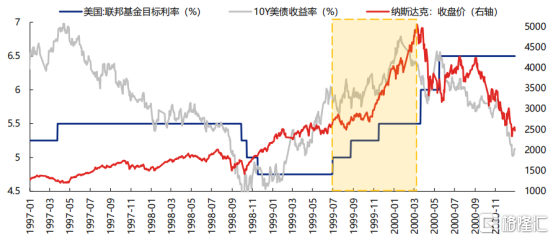
来源:Wind、兴业证券,截至:2026.8.23
但这里有一个很关键的认知误区要厘清:就算利率环境不那么恶劣,也不代表科技就会普涨狂欢。历史上有两段往事可以拿来参考。1999年美联储开启加息周期,纳斯达克反而走出一波凌厉行情;2021年美债利率上行,新能源板块依旧逆势走强。两段行情的共同点,并不是流动性有多宽松,而是产业景气足够高,企业实实在在的利润增长,可以对冲掉估值端的压力。
图4:2021年,高景气支撑新能源顶着流动性边际紧缩的压力逆势走强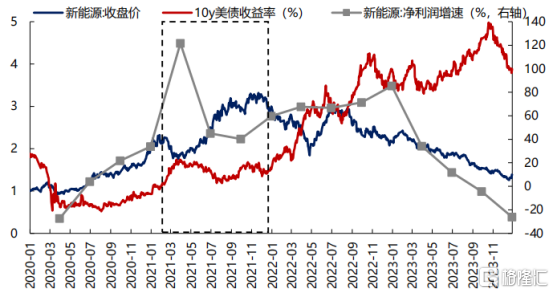
来源:Wind,兴业证券,截至:2026.8.23
放到今年的A股市场,这套逻辑依然成立。如今市场已经不再单纯炒题材、炒想象,今年科技板块的上涨,更多是靠盈利驱动,而不是估值泡沫。利率只是影响股价的分母,真正决定行情能走多远的,还是企业盈利这个分子。哪怕外部流动性环境不算完美,只要业绩持续兑现,产业趋势站得住脚,板块依然有突围的可能性;反过来,如果业绩证伪,再好的时间窗口也救不了行情。
图5:今年以来,A股主要成长行业的涨幅基本均由盈利贡献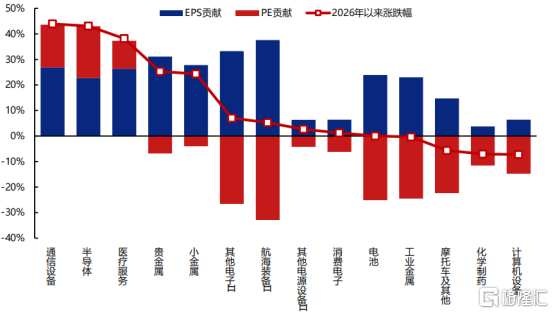
来源:Wind,截至:2026.8.21
马上A股就要进入中报密集披露期,海外科技巨头也将陆续公布财报。
接下来市场会慢慢从“听故事”切换到“验业绩”的阶段。从机构给出的线索来看,硬科技依旧是重点关注方向,光模块、PCB、光纤光缆这类北美算力链资产,经过一轮估值筹码消化之后,性价比重新显现。同时景气主线也在向外扩散,除算力之外,AI上游设备、有色、创新药,还有电池储能、电网为代表的新能源,以及部分超跌的AI上游材料,也出现了业绩上修的信号,值得放在观察清单里。
不过我们还是要保持一份清醒。所谓“决胜窗口”,从来不是只有上涨这一种剧本。它代表的是一场考试:利空出尽,业绩兑现,就有可能迎来修复;反之,如果业绩不及预期,同样会迎来继续调整。经济数据、美联储政策转向不及预期、地缘冲突,都是绕不开的风险点。
对普通散户而言,不必看到“窗口”二字就急于一把梭哈。产业逻辑的兑现需要时间,不要拿短线博弈的心态,去博弈中长期的产业趋势。可以把9月当成观察期,重点跟踪两件事:海外利率的变化,以及一份份实实在在的财报数据。机会是等出来的,不是赌出来的。
今天就聊到这儿。以上纯属个人操作分享,不构成任何投资建议。市场有风险,入市需谨慎。
FRM, 一个专注宏观周期与资产配置的财经观察者。不吹牛,不煽情,只讲逻辑,看趋势。关注我,一起穿越周期,抓住真正的机会。
大汉天生,风控长青!
驰骋2026,骐骥在野。
SZ 芯片ETF东财 SH 芯片ETF富国 SZ 芯片ETF广发 SH 芯片ETF国泰 SZ 芯片ETF华夏 SH 芯片ETF汇添富 SZ 芯片ETF天弘 SZ 芯片ETF景顺 SH 芯片ETF易方达 SZ 国证芯片 SH 科创芯片ETF博时 SH 科创芯片ETF富国 SH 科创芯片
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。