GSK再获恩沐生物三特异性TCE全球权益,最高7.5亿美元加码血液肿瘤!


9月15日,GSK宣布与恩沐生物(Chimagen Biosciences)达成协议,获得其一款三特异性T细胞衔接器(TCE)资产的全球独家权益。根据协议,GSK将向恩沐生物支付首付款,以及与开发、商业化进展挂钩的里程碑付款,交易潜在总价值最高达7.5亿美元。该交易仍需满足惯例成交条件。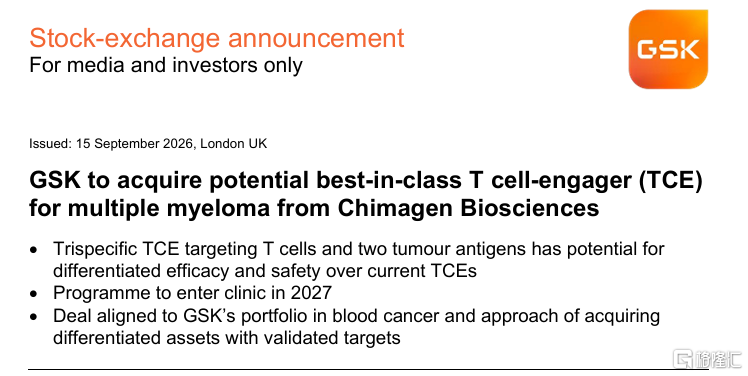
图源:企业官网
如果只把这笔交易理解为一次授权合作,可能会低估它的信号意义。GSK计划将该资产用于多发性骨髓瘤(MM)的开发与商业化,预计项目将于2027年进入I期临床试验。放在GSK与恩沐生物两年两度合作的背景下看,这更像是一次围绕TCE平台、血液肿瘤管线和早期差异化资产的持续加注。
一、交易拆解:GSK买的不只是一个早期资产
从交易结构看,GSK获得的是全球独家权益,付款方式包括首付款,以及与开发、商业化进展挂钩的里程碑付款,潜在总价值最高7.5亿美元。这种结构意味着,GSK并非一次性支付全部对价,而是把部分成本后置到后续开发与商业化节点。
对GSK而言,这是一种风险与权益平衡的安排:一方面,通过全球独家权益锁定资产;另一方面,通过里程碑付款控制早期研发不确定性。对恩沐生物而言,首付款提供近期资金支持,里程碑付款则与项目推进深度绑定。
更值得关注的是项目阶段。该资产预计2027年才进入I期临床试验,说明GSK买入的仍是早期资产。这背后反映的并不是“捡便宜”逻辑,而是对差异化早期创新资产的提前卡位。
一、两年两度合作:从单项目到平台能力认可
该协议建立在GSK与恩沐生物现有合作关系的基础上。
该协议建立在GSK与恩沐生物现有合作关系的基础上。2024年10月,GSK曾以最高8.5亿美元的潜在总交易额,获得恩沐生物TCE三抗CMG1A46的全球独家权益。该项目目前已进入Ⅱ期临床,靶向CD19和CD20,主要布局B细胞恶性肿瘤及B细胞相关自身免疫疾病。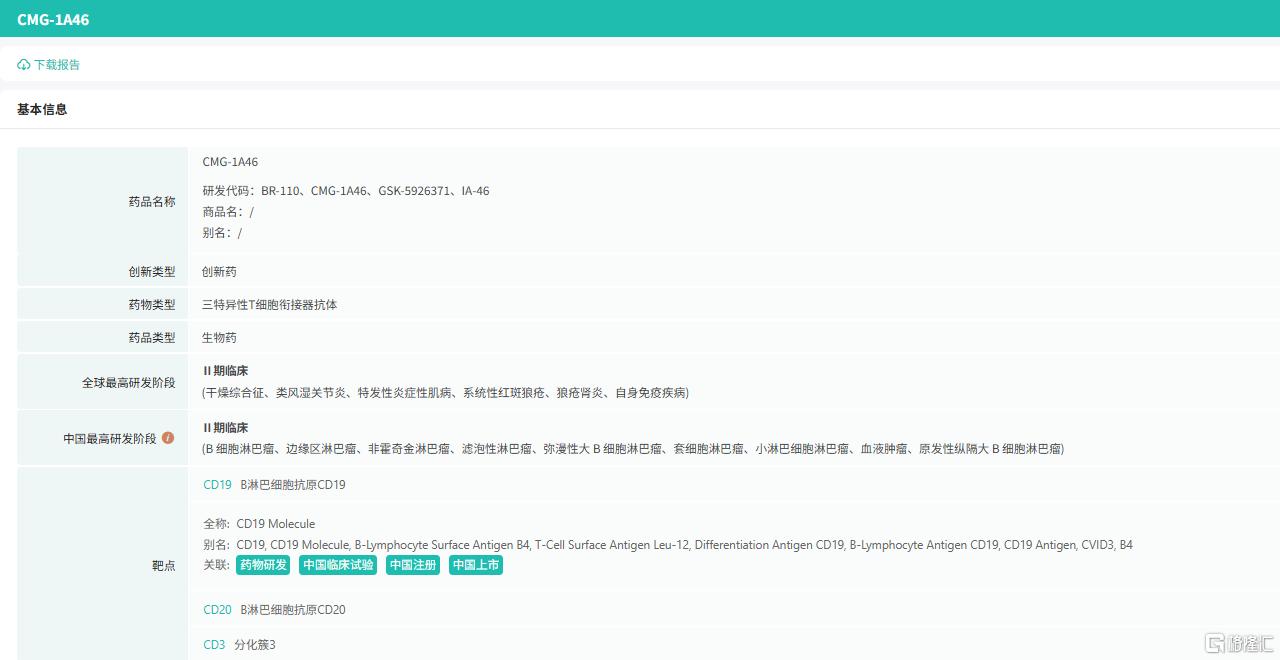
图源:摩熵医药-全球药物研发数据库
此次交易资产同样聚焦血液肿瘤。该三特异性TCE可同时结合T细胞,并靶向两个经过验证的肿瘤相关抗原,通过多靶点设计增强对肿瘤细胞的识别与杀伤,为多发性骨髓瘤提供新的治疗策略。
从CMG1A46到此次新资产,两次合作适应症并不完全相同,但底层逻辑有延续性:都围绕TCE,都落在血液肿瘤及相关领域。从8.5亿美元到7.5亿美元,金额差异本身不能简单理解为“涨价”或“降价”,因为资产阶段、靶点组合和适应症方向不同。真正值得分析的是,GSK看中的不只是单个项目,也包括恩沐生物在多特异性TCE领域的研发能力。
这意味着,GSK与恩沐生物的合作正在从“买一个项目”向“认可一个平台”演进。
二、为什么是多发性骨髓瘤?
多发性骨髓瘤目前仍无法治愈,患者往往需要经历多线治疗。近年来,双抗、CAR-T及TCE等免疫治疗快速进入临床和商业化阶段,围绕复发/难治性多发性骨髓瘤的创新药竞争持续升温。
据市场预测,到2032年,美国多发性骨髓瘤TCE市场规模有望超过100亿美元。这一市场预期,是GSK持续布局的重要背景。
但机会与压力并存。多发性骨髓瘤治疗领域已经聚集了双抗、CAR-T和TCE等多种免疫治疗路径,竞争正在升温。GSK此时引入一款预计2027年进入I期的三特异性TCE,本质上是在更早期阶段卡位,希望用多靶点设计形成差异化。
该三特异性TCE可同时结合T细胞,并靶向两个经过验证的肿瘤相关抗原。从机制上看,这种多靶点设计旨在增强对肿瘤细胞的识别与杀伤,为多发性骨髓瘤提供新的治疗策略。但早期资产能否兑现,仍需后续临床验证。
四、GSK的肿瘤棋局:血液肿瘤强化与实体瘤拓展并行
对于GSK而言,此次交易也是其持续强化血液肿瘤产品组合的一步。通过连续引入恩沐生物的TCE资产,GSK正在补充血液肿瘤领域的早期管线。
与此同时,GSK正在推动肿瘤业务进一步向肺癌、消化道癌症及其他实体瘤拓展,并持续布局多特异性抗体、ADC及其他创新治疗领域。
这说明,TCE并不是GSK肿瘤战略的全部,而是其中的关键一环。血液肿瘤提供相对明确的落地场景,实体瘤拓展则提供更大的长期想象空间。多特异性抗体、ADC与TCE之间,未来可能形成组合开发逻辑。GSK此次交易,应放在这一更大棋局中理解。
五、行业信号:跨国药企争夺差异化早期资产
从8.5亿美元到7.5亿美元,两年两度合作背后,GSK看中的不只是单个项目,也包括恩沐生物在多特异性TCE领域的研发能力。
随着双抗、三抗等多特异性TCE持续进入临床,跨国药企对差异化早期创新资产的争夺也在加速。这类交易的特点正在变得清晰:资产阶段越来越早,交易结构更强调里程碑付款,合作方选择更看重平台能力而非单一项目。
GSK愿意在项目进入I期临床前锁定全球独家权益,说明其对这一三特异性TCE的差异化潜力有预期。但预期能否转化为实际价值,还要看后续临床推进。
六、风险与观察点
这笔交易仍需满足惯例成交条件,项目预计2027年进入I期临床试验,距离商业化仍有较长路径。后续需要观察几个关键点:
第一,项目能否按预期推进至I期临床;第二,三特异性TCE在多发性骨髓瘤中的安全性和有效性;第三,复发/难治性多发性骨髓瘤竞争格局的变化;第四,里程碑付款能否逐步兑现;第五,恩沐生物在多特异性TCE领域能否持续输出新资产。
对GSK而言,这是一次围绕血液肿瘤和TCE平台的早期卡位;对恩沐生物而言,连续获得GSK合作,说明其多特异性TCE研发能力受到关注,但平台价值最终仍要靠临床数据验证。
结语
这笔交易不应只被看作GSK又买了一个早期资产。从8.5亿美元到7.5亿美元,两年两度合作,GSK在血液肿瘤和TCE领域的布局逻辑已经比较清晰:用全球独家权益锁定差异化早期资产,用里程碑付款控制风险,用多特异性TCE补充血液肿瘤产品组合。
随着双抗、三抗等多特异性TCE持续进入临床,跨国药企对差异化早期创新资产的争夺也会继续加速。真正的竞争,将从“谁买到资产”转向“谁先把资产推到临床和商业化”。
US 葛兰素史克
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。