新手买“固收+”常犯的错:不看波动率,只追历史收益


固收+产品,作为基金资产配置里的重要门类,其吸引力在于“控回撤基础上争取收益弹性”,通常以债打底,或借助少量股票或转债仓位来增厚。
穿透持仓品种,可以看出结构差异巨大。有的几乎纯债,配合少量打新策略;有的权益或转债占比,甚至接近40%。
收益来源、风险来源完全不同!如果粗暴放一起、单看历史收益率排名,对低权益仓位的产品是极大不公平;对高权益仓位的产品,也很容易让人忽视它背后的真实波动风险。
大多数人挑选固收+产品时,习惯把目光盯在“近1年涨了多少”、“近3年排第几”上。殊不知,真正决定固收+持有体验、甚至决定最终收益能否落袋的,不是收益率本身,而是波动率!
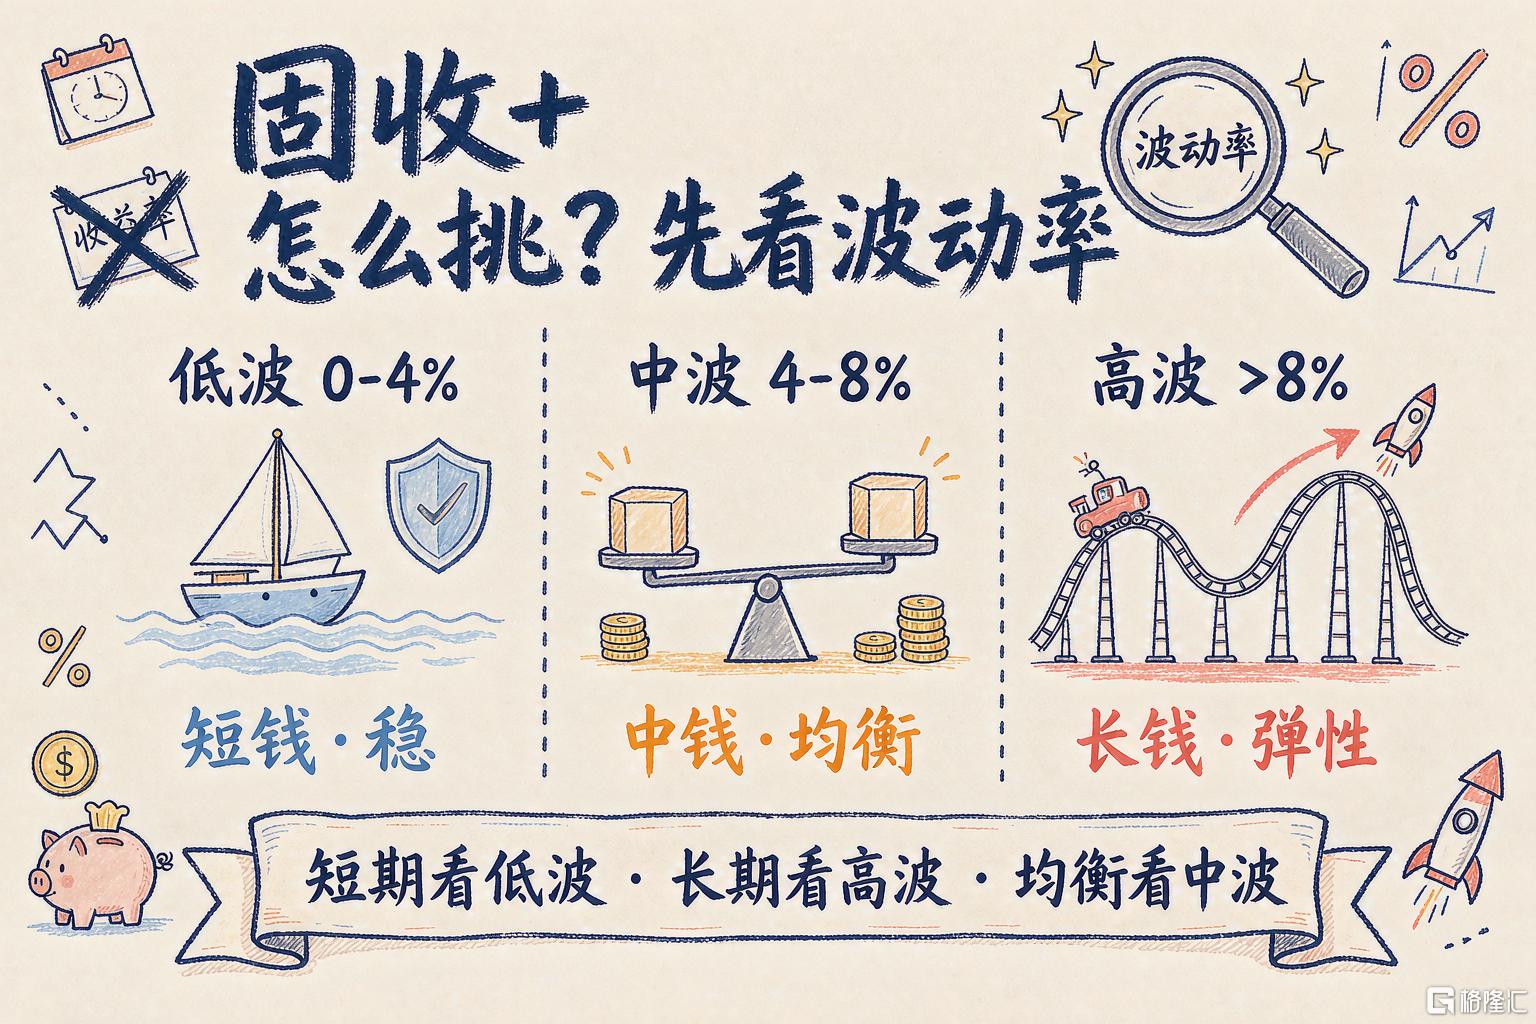
司令觉得,把固收+按“低(0%-4%)、中(4%-8%)、高(8%以上)”3档波动率分门别类,才是更公平,也更实用的比较方式,拥有以下3个优势。
优势1:把“能扛多大的回撤”和“想要多少收益”对齐
固收+最大的坑,不是赚少了,而是赚到了榜单上的数字,却没赚到真实收益——因为中途可能被吓跑了。
举两个具体例子:
高波固收+:近1年收益10%,但中途最大回撤可能到-6%;
低波固收+:近1年收益3%,最大回撤只有-1%。
只看收益,前者碾压后者;但如果你的钱半年后就要用,或者看到-6%就睡不着觉,那前者对你来说就是错配。
按波动率分档,至少能让“我的钱该配几档波动率”这件事先匹配,再去看收益。
优势2:让“短钱、中钱、长钱”各得其所
司令反复强调一点:资金性质决定产品选择,而不是反过来。
6个月以内要用的钱(短期理财替代):低波固收+最优,回撤小、申赎体验稳;
1-3年不用的钱(稳健理财替代):中波固收+为佳,能容忍一定波动换弹性;
3年以上真正可以长期持有的钱:选择高波固收+,才有足够时间跑出比纯债基金更厚的回报。
优势3:能在“股债组合层面”做出更稳的配置
很多持有人手里不止一只固收+。如果拿着一堆高波固收+做底仓,实质上是把“中低风险”配置成了“高风险”;反过来,如果全拿低波产品,组合又太温吞,就连通胀也跑不赢。
按波动率分门别类,组合完全可以这样搭:
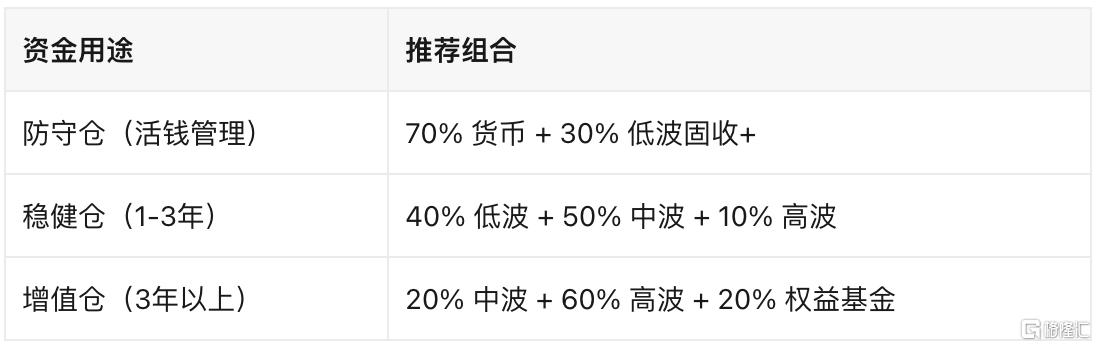
回顾本轮回调行情,上证指数于5月14日,盘中4258点创下今年以来新高,截至上周9月11日收盘,近四个月下跌8.35%。期间,创业板指下跌17.74%,科创综指下跌15.47%。
但是,同期可统计的7117只固收+(包括短期纯债基金、中长期纯债基金、一级混合债基、二级混合债基,多类份额、分开计算),平均收益率为0.08%。其中有5335只录的正收益,占比75%,与疲弱股市形成了鲜明对比。
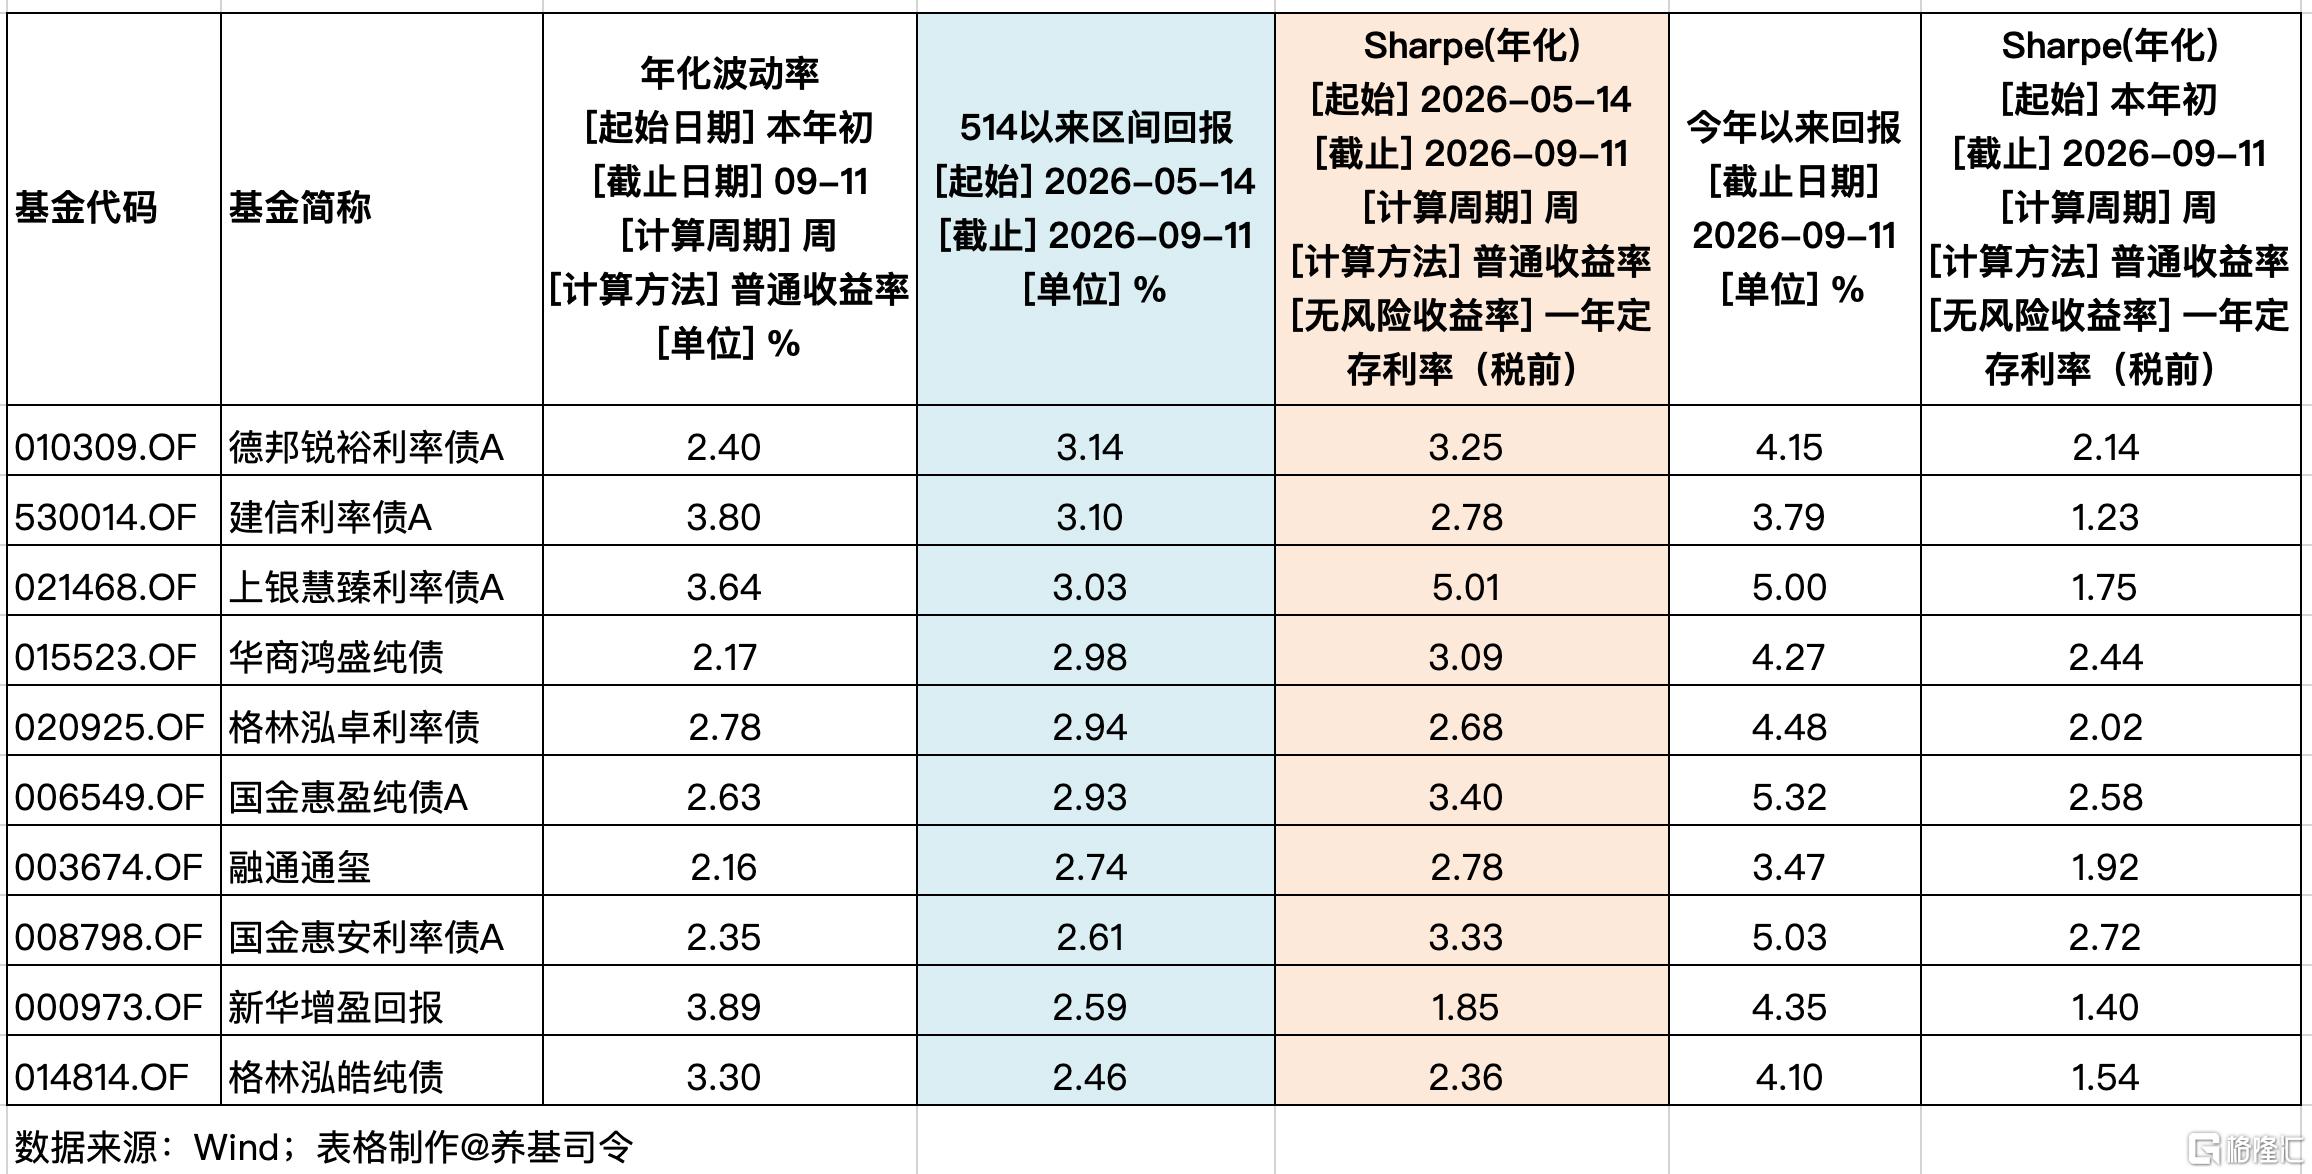
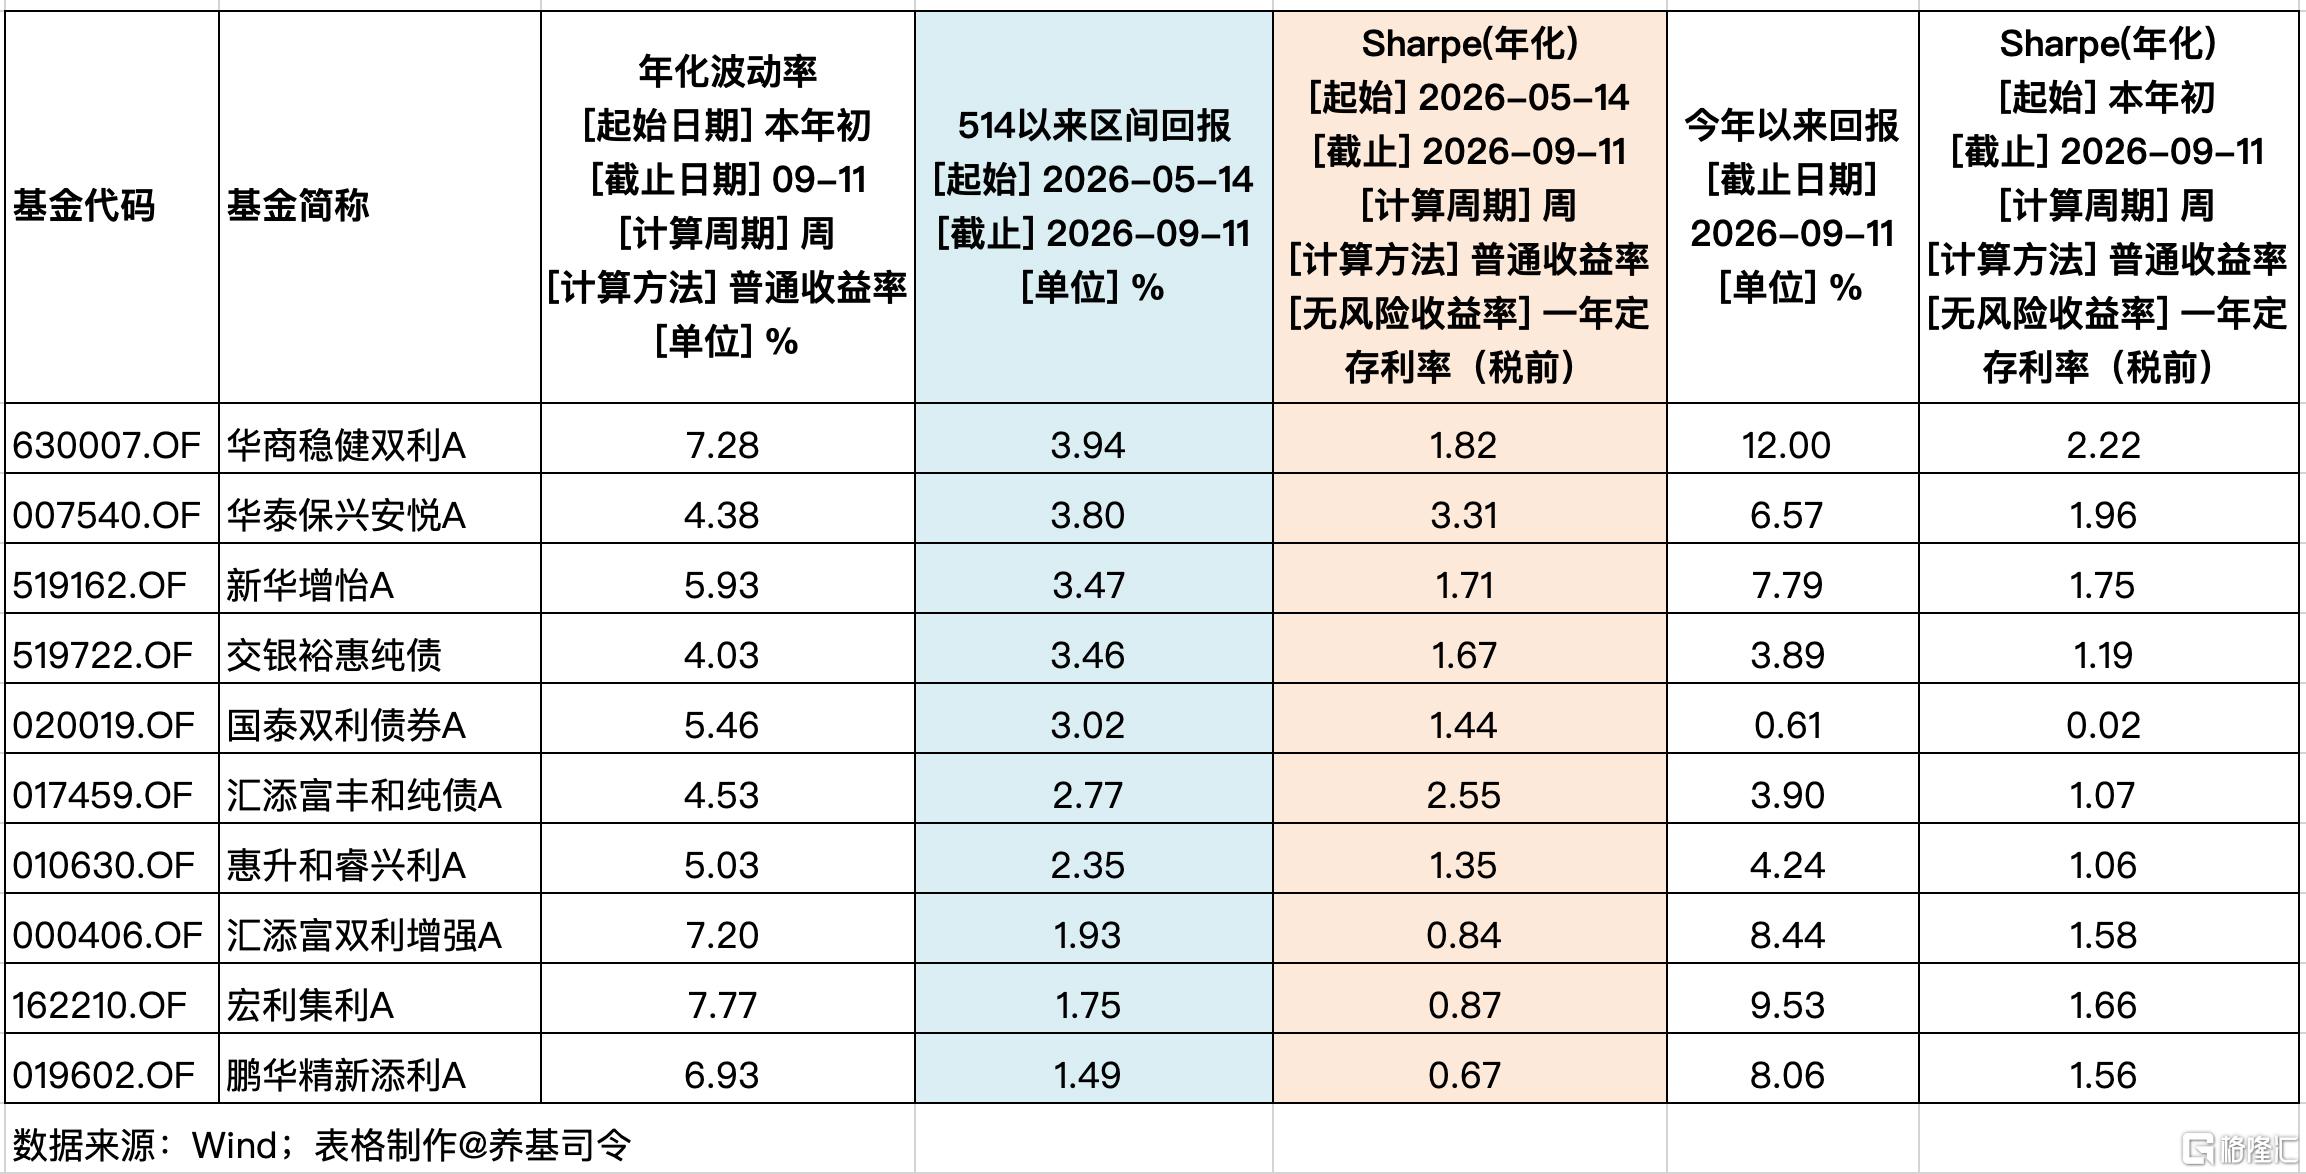
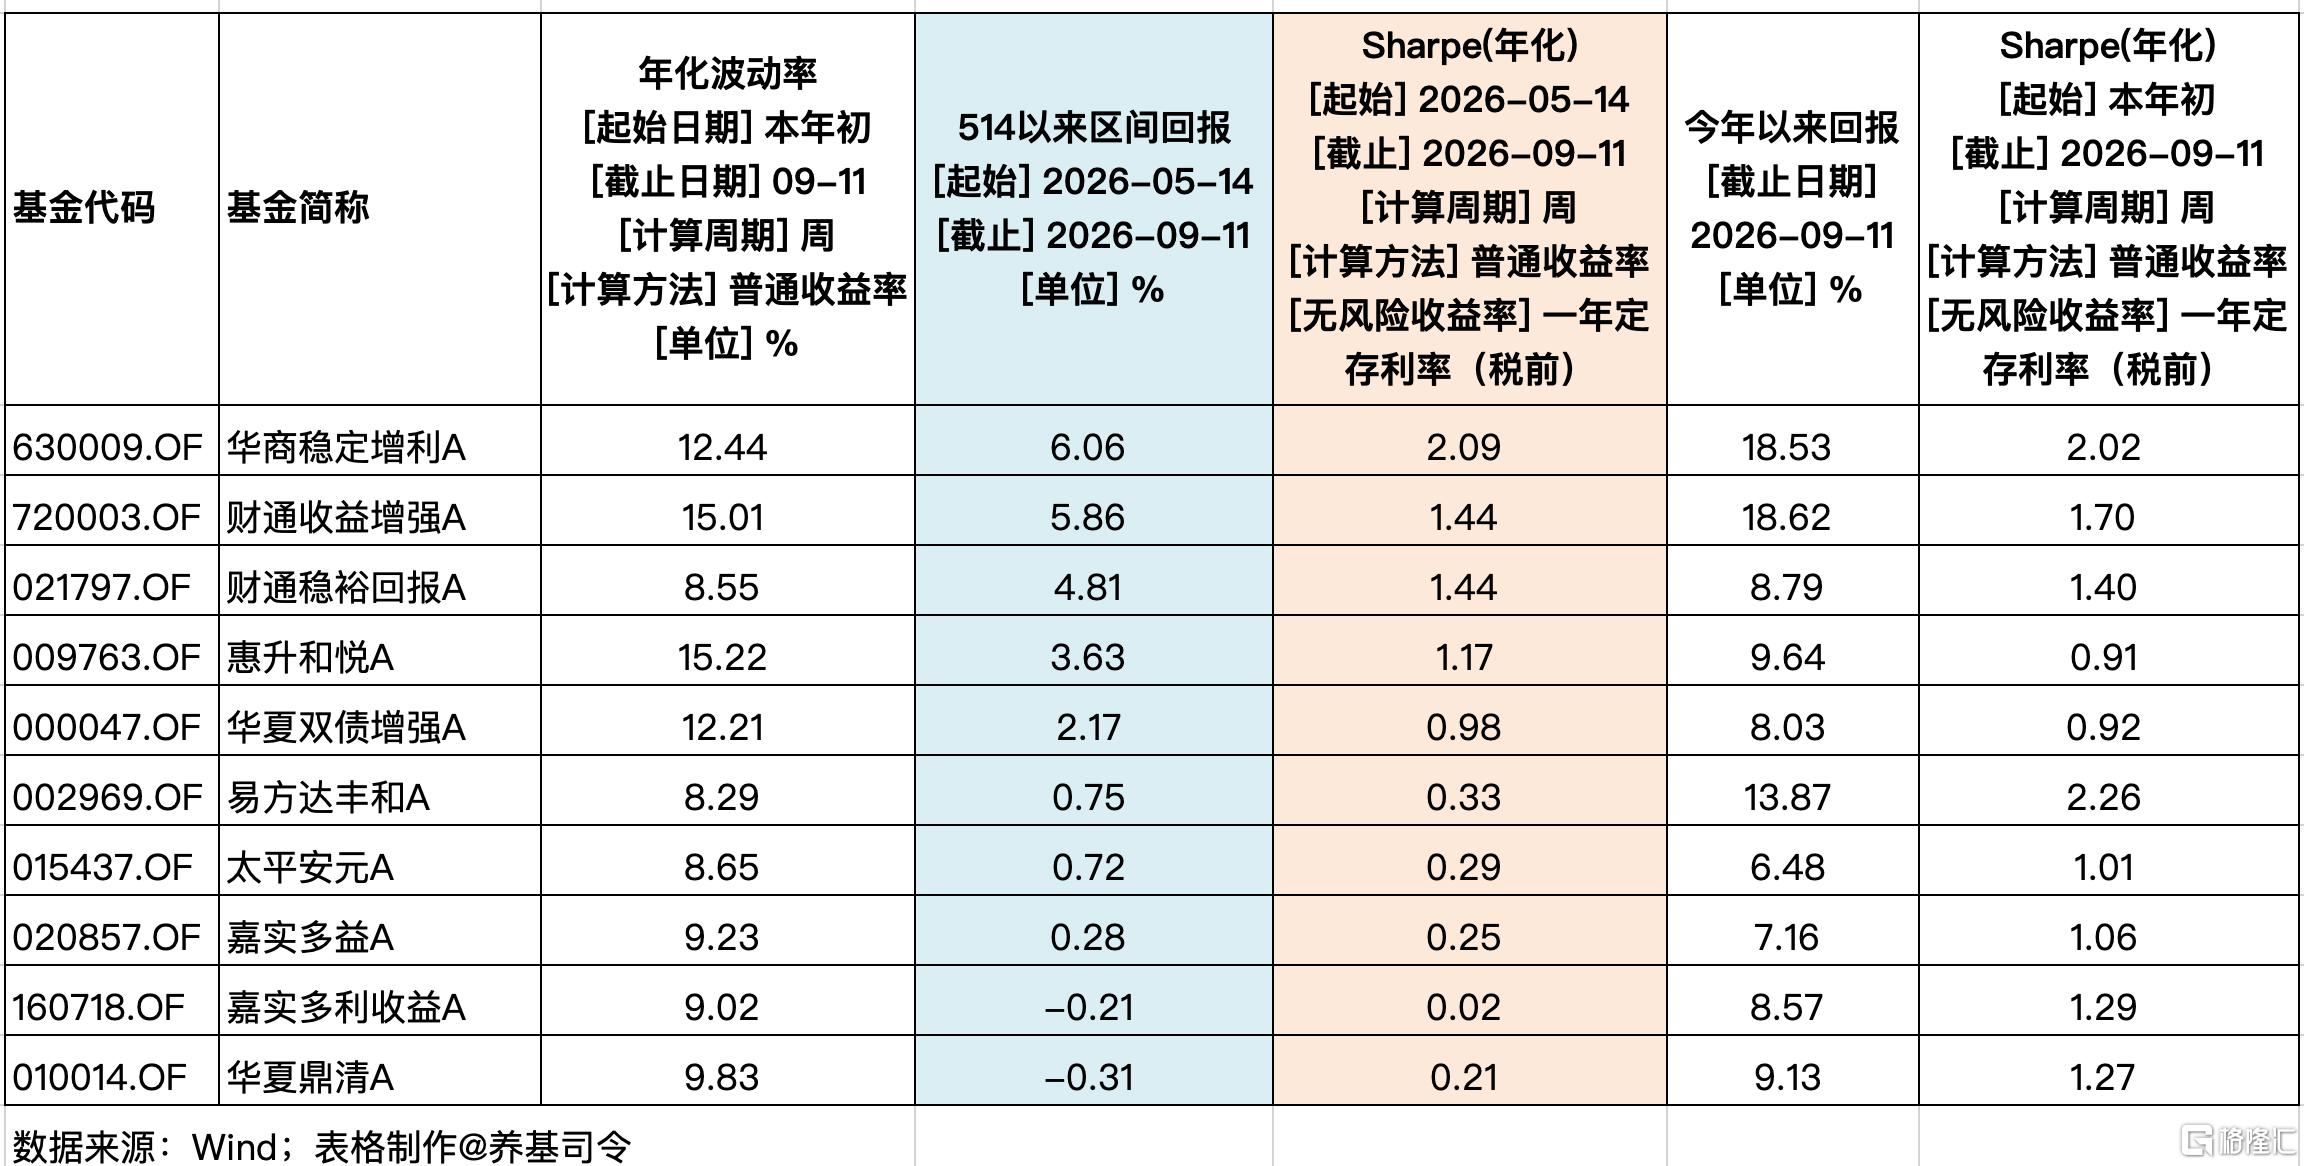
以下是3种不同波动率,本轮下跌区间业绩表现排名前十只产品,挑选时可以结合Sharp指标(均以A类为例,剔除定期开放型,剔除最新规模小于1亿):
1)低波动率组,业绩前十固收+
5月14日以来,低波组业绩表现前十名依次为:德邦锐裕利率债、建信利率债、上银慧臻利率债、华商鸿盛纯债、格林泓卓利率债、国金惠盈纯债、融通痛玺、国金惠安利率债、新华增盈回报、格林泓皓纯债。
2)中波动率组,业绩前十固收+
5月14日以来,中波组业绩表现前十名依次为:华商稳健双利、华泰保兴安悦、新华增怡、交银裕惠、国泰双利债券、汇添富丰和纯债、惠升和睿兴利、汇添富双利增强、宏利集利、鹏华精新添利。
3)高波动率组,业绩前十固收+
5月14日以来,高波组业绩表现前十名依次为:华商稳定增利、财通收益增强、财通稳裕回报、惠升和悦、华夏双债增强、易方达丰和、太平安元、嘉实多益、嘉实多利收益、华夏鼎清。
挑选固收+产品,本质上买的是一份“风险预算的分配方案”,不是一个简单的收益数字。
把不同收益的固收+产品,放在同一张表里互相比较,或是市场里最大的误导之一;按波动率分门别类,反而是对持有人最友好的视角。
总而言之,短期看低波,长期看高波,均衡配置看中波!这不仅是一句结论,更是把“波动率档位”落到每一笔钱的实用框架。
欢迎关注“养基司令”,本号「轻」财经资讯,「重」选基技巧,坚持用数据说话!
整理数据不容易,辛苦动动手指点赞支持。内容及观点仅供参考,产品过往业绩不代表未来,购买前请仔细阅读法律文件。如有任何问题,欢迎留言讨论。
SH 上证指数
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。