全球视野, 下注中国
打开APP
 11:04
大行评级 | 高盛:药明康德(2359.HK)首季化学业务胜预期 评级买入
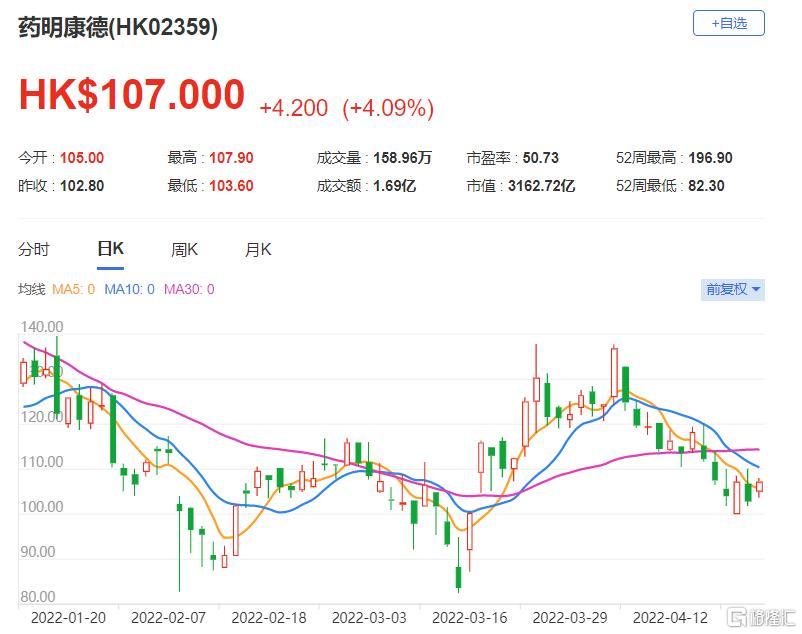
格隆汇4月26日丨高盛发研报指,药明康德(2359.HK)首季销售按年增长71.2%,按季则增长32.8%,高于该行预期,主要来自于化学业务强劲增长所推动。撇除来自新冠商业项目的贡献,期内销售则按年增长40.7%。该行表示,虽然投资者对生物技术研发资金感到担忧,但期内药物发现服务需求仍然强劲,按年增幅达46.6%。高盛认为,如果上海疫情可以在4月份基本受控,药明康德全年增长指引将可保持在65%至70%不变,指出疫情虽然带来营运不确定性,但继续看到其基本面稳固,以及公司作为全球制药及生物技术创新推动者的定位未变。高盛将药明康德2022至2024年每股盈利预测轻微上调0.7%至0.8%,至每股2.37、2.62及3.59元人民币,维持目标价161港元不变,评级“买入”。该股现报107港元,总市值3163亿港元。
相关股票
HK 药明康德 SH 药明康德
2022-04-2653.2k
商务、渠道、广告合作/招聘立即咨询